

你是不是看到一堆公司開始把 ETH 當財庫資產囤起來,就覺得這會複製比特幣那套暴漲敘事、想趕快上車?這篇不會幫這個故事吹風,而是先帶你搞懂 ETH 財庫敘事到底在說什麼、它和比特幣版本差在哪、新手最容易踩的思考雷區,最後給你一套檢視框架,判斷這類公司值不值得碰。
ETH 財庫敘事是什麼?為什麼讓人聯想到比特幣
「公司買 ETH 當儲備,跟我自己買幣到底有什麼不一樣?」差別在於規模、槓桿,還有「股價跟著幣價走」的那層連動。這一節我們先把這個敘事的長相講清楚,把它和大家熟悉的比特幣故事接上線,後面才有辦法判斷它到底能不能複製那套劇本。
公司把 ETH 當儲備資產的故事
ETH 財庫敘事,講白了就是上市公司把大量以太坊買進來,放進公司的資產負債表當儲備資產,讓自己的股票變成一種「持有 ETH 的代理」。你買它的股票,間接就等於押注它手上那堆 ETH 的價值。
以 BitMine 為例,它在不算長的時間裡,透過多次增發股票去募資,把募來的錢拿去大量買進以太坊,累積的部位逼近以太坊整體供給量裡相當可觀的一塊,公司也大方把目標講出來,要持有相當高比例的 ETH。它甚至沒讓這些幣單純躺著,而是把大部分拿去質押,想讓部位每天還能生出一點收益。這套打法的核心,是把一家公司的命運,幾乎完全綁在單一加密資產的價格上。所以我會提醒新手,看這類公司時別只看到它買了多少幣,更要看到它把自己變成了一個高度集中、缺乏分散的押注,這跟一般有多項業務的公司,風險結構完全是兩回事。
它想複製的,是微策略的比特幣劇本
這個玩法不是 ETH 財庫發明的,它的原型,是微策略(MicroStrategy)那套持續買比特幣、把整家公司變成「比特幣代理股」的故事。要懂 ETH 財庫想幹嘛,得先懂這套原版劇本怎麼運轉。
微策略那套循環大致是這樣:公司不斷對外募資去買幣,幣價漲就帶動公司淨值和股價往上,股價站得高又方便它再用更好的條件募到更多錢、買更多幣,於是形成一個看起來很美的正向循環。市場給它的故事是,買它的股票等於用一種加了槓桿的方式持有比特幣。ETH 財庫想複製的,就是這整個循環,只是把標的從 BTC 換成 ETH。我會特別把「循環」這兩個字劃起來,因為循環的另一面就是反饋——它在幣漲時自我強化,也可能在幣跌時反過來自我打擊。一個東西能靠正循環往上飛,通常也意味著它有對稱的下行風險,這點先放在心裡。
表面上多了一個「收益」賣點
跟單純拿著比特幣相比,ETH 財庫在故事裡多塞了一個誘人的元素:質押收益。這也是它用來說服市場「我們比囤幣更高級」的主要話術。
邏輯是這樣:因為以太坊可以拿去質押換取獎勵,這些公司就會強調,自己手上的 ETH 不是死資產,而是每天都有質押收入進帳、會自己生息的儲備。聽起來確實比單純把幣鎖在金庫裡性感很多,畢竟「會生錢的資產」誰不愛。但我自己會先按住這份興奮,問一個更實際的問題:這個收益的量級,到底夠不夠扛它要承受的風險?一個賣點聽起來合理,跟它在真實波動下站不站得住,是兩回事。這個質押收益究竟是真正的安全墊,還是只是包裝上多貼的一張漂亮標籤,是下一節要好好拆開來算的重點,這裡先記住它被擺在故事的最前排當招牌。
別急著樂觀:ETH 財庫和比特幣版本差在哪
「同樣是公司買幣,那 ETH 版本多了質押收益,不就比比特幣版本更好嗎?」沒這麼簡單。它和比特幣財庫之間有幾個關鍵差異,而這些差異剛好就是風險埋藏的地方。我們先把它們一個個看清楚,再決定要不要相信這個敘事的樂觀面。
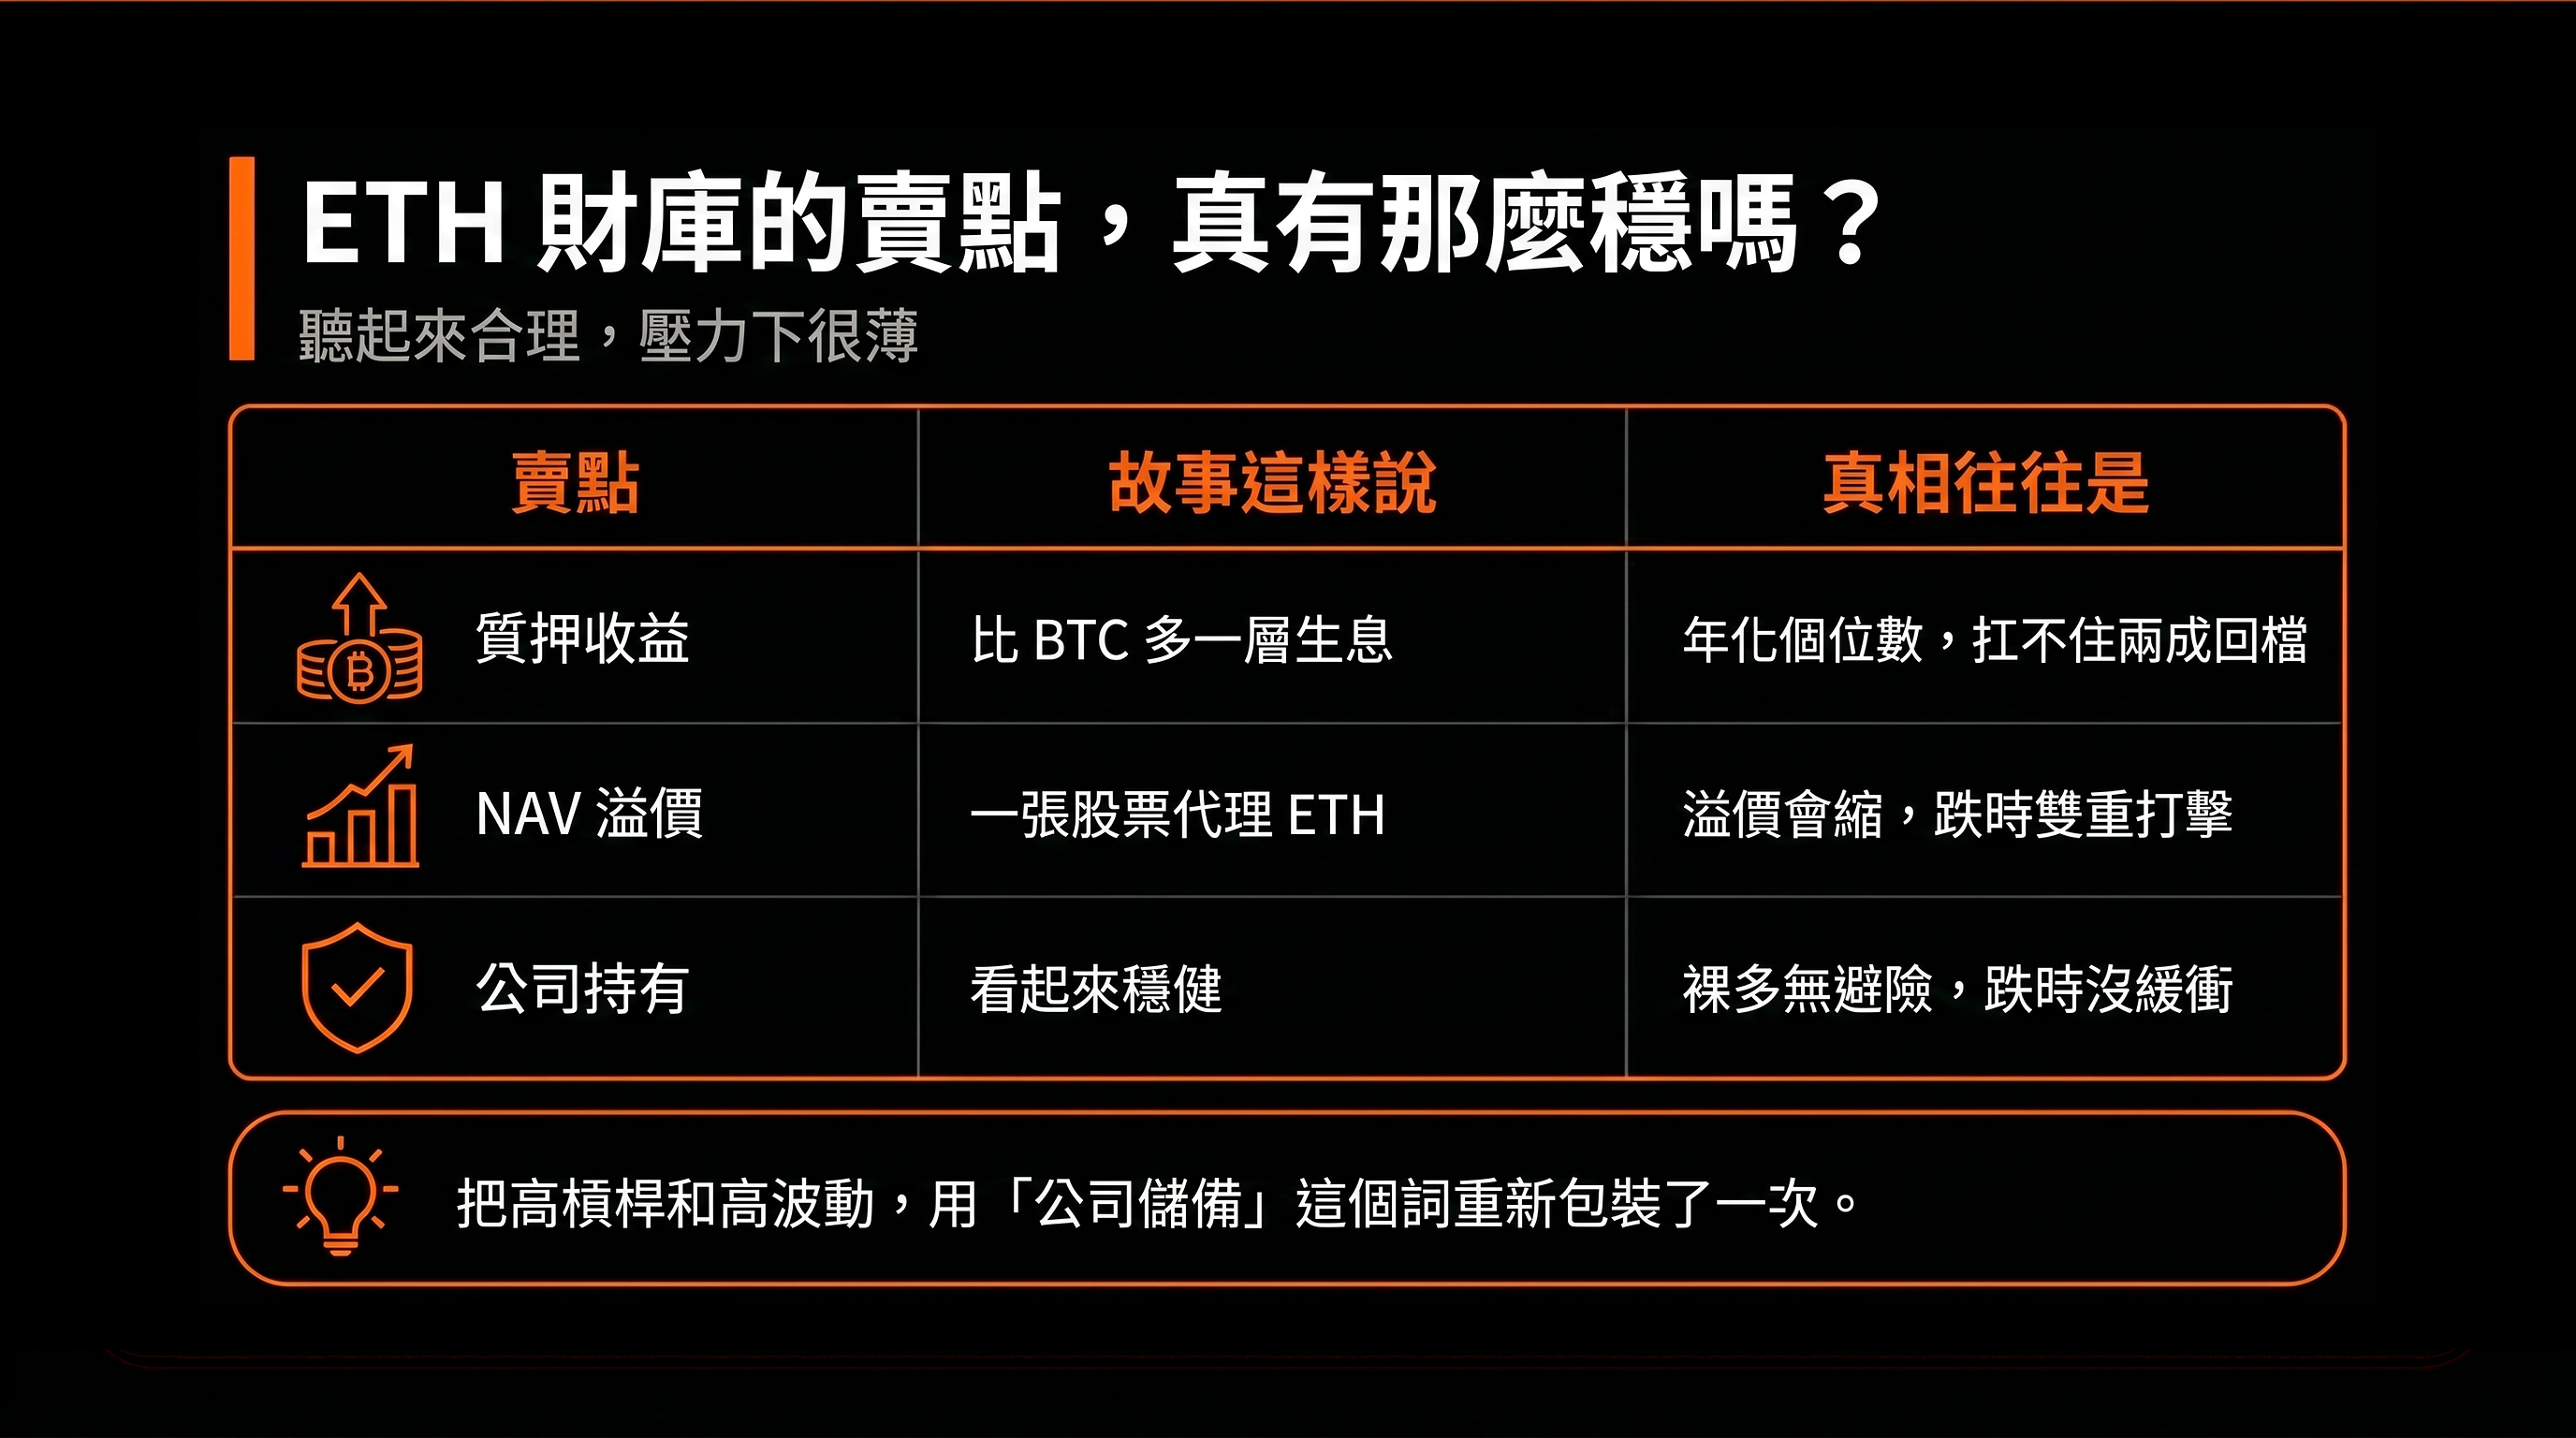
質押收益,扛得住幣價波動嗎
先回到上一節留下的那個問題:質押收益是 ETH 財庫掛在嘴邊的賣點,但你必須把它和幣價的波動放在同一張表上看,才看得出它的真實份量。
關鍵在量級的對比。這些公司每年的質押收入,相對於它們手上 ETH 部位的整體市值來說,其實只是很薄的一層。質押年化通常是個位數百分比的水準,但加密市場一波像樣的回檔,動輒就是兩成、三成甚至更深。換句話說,一旦 ETH 價格大跌,帳面上的虧損可以輕鬆是同期質押收入的好幾十倍。我自己的看法很直接:質押收益當然是加分項,少了它這個故事還更難講,但你千萬別把它當成能對沖幣價下跌的安全墊。它頂多是順風時的一點零用錢,遇到真正的大行情往下,它擋不住,也撐不住。把一個小收益當成大保險,是這個敘事裡最容易誤導新手的地方。
NAV 溢價:股價可能比實際持幣還貴
第二個差異,藏在股價和它真實持幣之間的落差裡。這類公司的股價,常常會出現「比它實際持有的 ETH 價值還貴」的現象,這個東西有個名字叫 NAV 溢價。
所謂 NAV 溢價,意思是市場願意用超過公司淨資產的價格,去買它的股票——你付的錢,比它替你拿著的那堆 ETH 還多。問題在於,這個溢價不是固定的,它會收縮,甚至消失。當市場熱度退潮、或者幣價本身在往下走的時候,股價很容易被「幣在跌」和「溢價在縮」這兩股力量一起夾擊,結果就是它跌得比 ETH 本身還要兇。這是很多新手沒算到的一層:你以為買財庫股票就等於變相持有 ETH,但實際上你多扛了一個溢價會不會蒸發的風險。買這類股票,你承擔的風險結構比直接買 ETH 複雜得多,這個複雜,在牛市裡是放大器,在熊市裡就是加速器。
裸多、沒有避險,下跌時很痛
第三個、也是最容易被熱度蓋過的差異,是這類財庫公司的部位姿態:它們多半是「裸多」——滿手 ETH,幾乎不做任何避險。這跟一個會用衍生品對沖的成熟機構,完全是兩種風險畫像。
裸多的意思是,公司把身家幾乎全壓在 ETH 上漲這一個方向,手上沒有對沖部位來緩衝下跌。這代表只要幣價往下走,它沒有任何保護傘,帳面虧損會直接、毫無折扣地擴大。這不是假設,BitMine 在 ETH 價格走弱的階段,就實際出現過非常巨大的帳面虧損和資本回撤,淨值跟著幣價一起被拉下去。這件事提醒我們一個很樸素的道理:公司買幣不等於穩賺,再大的買盤、再強的敘事,都改變不了它在下跌時毫無遮蔽的事實。說穿了,所謂 ETH 財庫,很多時候只是把高槓桿和高波動,用「公司儲備」這個聽起來穩健的詞重新包裝了一次而已。
新手看這類敘事,最該避開的思考雷區
「那我到底該不該跟著這個敘事買?」這一節我不給你買賣建議,那不是我該替你做的決定。我要做的,是把新手看這類敘事時最容易踩進去的幾個思考雷區攤開來。先把這些坑避開,你才有資格談下一步的判斷。
別把「公司買幣」直接當成保證上漲
第一個、也是最常見的誤會,就是看到公司大舉買進某個資產,就直覺認定價格一定會漲。這個推論本身就站不住腳。
一家公司決定大買 ETH,代表的是它的一個策略押注,是它賭這個方向會贏,而不是市場保證它會贏。微策略的比特幣故事之所以被到處傳頌,是因為它剛好賭對了一段很大的上漲行情;但同樣一套滿倉、加槓桿的玩法,在幣價往下走的時候,會反過來把虧損放得更大。賭對的故事被人記住,賭錯或正在受傷的部分,往往沒人去講。所以每次看到「某公司又買了多少 ETH」這種新聞,我都會先問自己一句:這到底是反映了什麼基本面,還是又一個被熱度包裝過的槓桿故事?把「公司買了」和「所以會漲」之間那條被人偷偷劃上的等號擦掉,是看這類敘事的第一課。
分清楚「買 ETH」和「買財庫公司股票」
第二個雷區,是把「買 ETH」和「買財庫公司股票」當成同一件事。這兩者的風險結構其實差很多,但新手很容易混為一談,以為買後者就只是換個通路持有 ETH。
我們把這兩條路要承擔的東西攤開來對照一下,差別就很清楚了:
- 直接買 ETH:你主要承擔的就是幣價本身的波動,單純、直接。
- 買財庫公司股票:你同時扛了幣價波動、NAV 溢價收縮、公司財務狀況,以及它不斷增發股票造成的股權稀釋。
看出來了嗎?後者是把前者的風險包進去,再額外疊上好幾層只屬於「公司」這個殼的風險。它在牛市裡或許因為溢價和槓桿而漲得更猛,但這份猛是雙向的。我的判斷很簡單:如果你真正看好的是 ETH 這個資產,那麼直接持有 ETH,往往比繞一大圈去買這類股票來得單純、也來得乾淨。除非你很清楚自己是在賭那層額外的溢價和槓桿,否則別把複雜誤當成升級。
注意它靠「不斷募資」維持的循環
第三個容易被忽略的雷區,是這套模式的命脈——它高度依賴公司能持續用高股價對外募到錢,再拿去買更多幣。這隻手一旦鬆開,整個故事的地基就會動搖。
回想前面講的那個正向循環:募資、買幣、幣漲、股價漲、再募資。這個循環順著轉的時候很漂亮,但它有個前提,就是市場得一直願意買單、願意讓它用好條件募到新錢。一旦市場熱度退去、或幣價走弱讓投資人卻步,募資變難,買幣的力道就會跟著放緩,原本撐住幣價和股價的那隻手也就鬆了。更要命的是,在極端情況下,這個正循環可能反轉成負循環——股價跌、溢價縮、募資更難、買盤更弱、股價再跌。所以我看這類敘事時,會把「它現在還募不募得到錢、市場還買不買單」當成一個很關鍵的觀察點,因為那才是這台機器還能不能轉下去的真正開關。
用什麼框架去檢視一家 ETH 財庫公司
「那如果我真的想看懂一家財庫公司值不值得關注,該從哪裡看起?」這一節不報明牌、不替你下結論,只給你一組看這類公司時可以照著想的角度,幫你把熱度先放一邊,回到比較能量化、比較不會騙人的東西上。
先看溢價在什麼水位
第一個我會看的,是它現在的 NAV 溢價在什麼水位。前面說過,這類股票常常比它實際持幣還貴,而貴多少,是一個會隨情緒大幅擺動的數字。
簡單講,溢價愈高,代表你為了間接持有那些 ETH,多付了愈多的「故事費」。在市場最亢奮的時候,這個溢價可能被吹得很大;等熱度退潮,它又會快速收縮回來,而收縮的過程往往就是股價最痛的時候。我自己的習慣是,把溢價當成一個「市場情緒溫度計」來讀:當它高得離譜,通常意味著現在買進的安全邊際很薄,你是在情緒的高點接棒;當它收斂甚至轉成折價,反而代表市場給的故事溢價沒那麼重。這不是叫你照著溢價去抄底或逃頂,而是提醒你,付出去的價格裡有多少是真實資產、有多少是會蒸發的情緒,得心裡有數。
再看它的負債與募資結構
第二個角度,是它怎麼籌錢去買幣,也就是它的負債和募資結構。同樣是買 ETH,用增發股票買,和借錢、發債去買,風險的硬度差很多。
如果一家公司主要靠不斷增發股票來募資買幣,那麼老股東面對的是股權被稀釋——你手上那塊餅,分母愈來愈大。如果它還動用了債務,那問題就更硬:債是要還的,利息是要付的,一旦幣價在錯誤的時間下跌,它可能被迫在低點賣幣去應付資金壓力,把帳面虧損變成真實虧損。所以我看這類公司,會很在意它的買幣彈藥到底是「軟」的股權,還是「硬」的負債,以及它有沒有在幣價低迷時被逼著賣資產的風險。一家把自己槓桿開得很滿、又沒留多少緩衝的公司,在順風時跑得最快,逆風時也最容易第一個出事。
最後看它除了買幣還有沒有別的
第三個值得想的,是這家公司除了買幣、囤幣之外,到底還有沒有真正能造血的本業。這決定了它在幣價長期低迷時,是還能靠自己撐著,還是只能等幣價回來救它。
純粹的財庫公司,幾乎就是一個「持有 ETH 的殼」,它的價值起伏,基本上就跟著幣價同步呼吸,自己沒有獨立的現金流來源。這種公司在牛市裡是純粹的放大器,但在漫長的熊市裡,它沒有別的業務來緩衝,只能硬扛。相對地,如果一家公司本身還有能穩定賺錢的主業,買幣只是它資產配置的一部分,那它對單一幣價的依賴就沒那麼極端,抗壓性自然不同。我會把這點當成判斷它「體質硬不硬」的重要一環:一個全部身家壓在 ETH 漲跌上、沒有任何後手的公司,跟一個有本業墊著、行有餘力才買幣的公司,是完全不同的兩種風險等級,別因為它們都「有買 ETH」就混在一起看。
回到你自己:該怎麼擺正對這類敘事的心態
「講了這麼多風險,那我到底該用什麼心態看待這波 ETH 財庫熱潮?」道理都懂了,最後還是要落回到你自己身上。這一節把心態這件事講清楚,給你一個面對下一則「某公司又買了多少 ETH」新聞時,能照著穩住自己的框架。
先確認自己想買的到底是什麼
在被任何敘事帶走之前,先停下來問自己一個最根本的問題:我想買的,到底是 ETH 這個資產,還是這家公司,還是只是這個正在發燒的故事?這三件事被新聞混在一起講,但它們完全不一樣。
如果你看好的是以太坊本身的長期價值,那最直接的做法就是持有 ETH,沒必要繞道去扛一家公司的溢價和財務風險。如果你是看好這家公司有獨特的本業或策略,那你該用看一家公司的標準去研究它,而不是只盯著它買了多少幣。但如果你誠實一點會發現,自己真正被吸引的其實是「跟著大公司買就會贏」這個故事的爽感——那這時候最該做的,反而是退一步。我自己的經驗是,當一個決定的理由經不起「我到底在買什麼」這一問,它通常就是被情緒推著走的決定。先把標的想清楚,是擺正心態的第一步。
把熱度和基本面分開讀
第二件要練的事,是把「市場熱度」和「基本面」這兩條訊號分開來讀。一則「公司狂買 ETH」的新聞,同時包含了這兩樣東西,但它們指向的方向不一定一致。
熱度告訴你的是現在很多人在關注、情緒很高、價格短期可能因為注意力而衝高;基本面告訴你的,則是這個押注的長期勝率和它真實承擔的風險。新手最常犯的錯,就是把熱度誤讀成基本面,看到大家都在追、新聞天天報,就以為這代表它一定是對的、是穩的。但前面整篇拆下來你也看到了,熱度高的時候,往往正是溢價最厚、安全邊際最薄的時候。所以每次遇到這種發燒級的敘事,我會刻意把這兩條線分開問:撇開大家很興奮這件事不談,這個押注本身的風險報酬到底合不合理?能把熱度和基本面分開讀的人,比較不會在最熱的時候做出最貴的決定。
用幾個問題替自己踩煞車
最後,不管你看完之後決定參與還是不參與,下手前我都建議你把下面這幾個問題快速過一遍,當成在熱度面前替自己踩的一腳煞車,免得被新聞和社群情緒推著走:
- 我想買的到底是 ETH、是這家公司,還是只是這個正在發燒的故事?
- 我清不清楚買財庫股票比直接買 ETH 多扛了哪些風險(溢價、稀釋、財務)?
- 現在的 NAV 溢價是高是低?我是不是正在情緒的高點接棒?
- 如果這家公司募不到下一筆錢、正循環反轉,我能不能接受隨之而來的下跌?
這幾個問題你都答得出來,再決定要怎麼動作,會比盯著「某公司又加碼多少 ETH」的頭條追漲穩得多。看這類敘事的功力,從來不是你猜得多準下一波熱度,而是你下手前有沒有先把自己問清楚——把該分開的東西分開,把該擦掉的等號擦掉,你就不會把一個槓桿故事,誤聽成一張穩賺的門票。
結語
這篇從 BitMine 買 ETH 的真實處境出發,帶你看懂 ETH 財庫敘事和比特幣版本的差異——它確實多了質押收益這個賣點,但也同時多了 NAV 溢價、裸多無避險,以及高度依賴募資的循環這幾層風險。回到最開始那個問題:ETH 財庫會不會複製比特幣的敘事?重點其實不在於它能不能成立,而在於別把「公司買幣」直接聽成「保證上漲」。先分清楚你想買的是 ETH、是公司、還是那個正在發燒的故事,再看懂它靠溢價和募資撐起來的循環有多脆弱,然後用溢價水位、負債結構、有沒有本業這幾個角度去檢視它,最後在下手前替自己踩一腳煞車。把它的長期願景和當下的槓桿行為分開,你才不會在熱度最高的時候,把一個被包裝得很性感的風險,當成穩賺的機會接了過來。


