

你是不是看到一堆公司开始把 ETH 当财库资产囤起来,就觉得这会拷贝比特币那套暴涨叙事、想赶快上车?这篇不会帮这个故事吹风,而是先带你搞懂 ETH 财库叙事到底在说什么、它和比特币版本差在哪、新手最容易踩的思考雷区,最后给你一套查看框架,判断这类公司值不值得碰。
ETH 财库叙事是什么?为什么让人联想到比特币
「公司买 ETH 当储备,跟我自己买币到底有什么不一样?」差别在于规模、杠杆,还有「股价跟着币价走」的那层连动。这一节我们先把这个叙事的长相讲清楚,把它和大家熟悉的比特币故事接上线,后面才有办法判断它到底能不能拷贝那套剧本。
公司把 ETH 当储备资产的故事
ETH 财库叙事,讲白了就是上市公司把大量以太坊买进来,放进公司的资产负债表当储备资产,让自己的股票变成一种「持有 ETH 的代理」。你买它的股票,间接就等于押注它手上那堆 ETH 的价值。
以 BitMine 为例,它在不算长的时间里,通过多次增发股票去募资,把募来的钱拿去大量买进以太坊,累积的部位逼近以太坊整体供给量里相当可观的一块,公司也大方把目标讲出来,要持有相当高比例的 ETH。它甚至没让这些币单纯躺着,而是把大部分拿去质押,想让部位每天还能生出一点收益。这套打法的内核,是把一家公司的命运,几乎完全绑在单一加密资产的价格上。所以我会提醒新手,看这类公司时别只看到它买了多少币,更要看到它把自己变成了一个高度集中、缺乏分散的押注,这跟一般有多项业务的公司,风险结构完全是两回事。
它想拷贝的,是微策略的比特币剧本
这个玩法不是 ETH 财库发明的,它的原型,是微策略(MicroStrategy)那套持续买比特币、把整家公司变成「比特币代理股」的故事。要懂 ETH 财库想干嘛,得先懂这套原版剧本怎么运转。
微策略那套循环大致是这样:公司不断对外募资去买币,币价涨就带动公司净值和股价往上,股价站得高又方便它再用更好的条件募到更多钱、买更多币,于是形成一个看起来很美的正向循环。市场给它的故事是,买它的股票等于用一种加了杠杆的方式持有比特币。ETH 财库想拷贝的,就是这整个循环,只是把标的从 BTC 换成 ETH。我会特别把「循环」这两个字划起来,因为循环的另一面就是反馈——它在币涨时自我强化,也可能在币跌时反过来自我打击。一个东西能靠正循环往上飞,通常也意味着它有对称的下行风险,这点先放在心里。
表面上多了一个「收益」卖点
跟单纯拿着比特币相比,ETH 财库在故事里多塞了一个诱人的元素:质押收益。这也是它用来说服市场「我们比囤币更高级」的主要话术。
逻辑是这样:因为以太坊可以拿去质押换取奖励,这些公司就会强调,自己手上的 ETH 不是死资产,而是每天都有质押收入进帐、会自己生息的储备。听起来确实比单纯把币锁在金库里性感很多,毕竟「会生钱的资产」谁不爱。但我自己会先按住这份兴奋,问一个更实际的问题:这个收益的量级,到底够不够扛它要承受的风险?一个卖点听起来合理,跟它在真实波动下站不站得住,是两回事。这个质押收益究竟是真正的安全垫,还是只是包装上多贴的一张漂亮标签,是下一节要好好拆开来算的重点,这里先记住它被摆在故事的最前排当招牌。
别急着乐观:ETH 财库和比特币版本差在哪
「同样是公司买币,那 ETH 版本多了质押收益,不就比比特币版本更好吗?」没这么简单。它和比特币财库之间有几个关键差异,而这些差异刚好就是风险埋藏的地方。我们先把它们一个个看清楚,再决定要不要相信这个叙事的乐观面。
质押收益,扛得住币价波动吗
先回到上一节留下的那个问题:质押收益是 ETH 财库挂在嘴边的卖点,但你必须把它和币价的波动放在同一张表上看,才看得出它的真实份量。
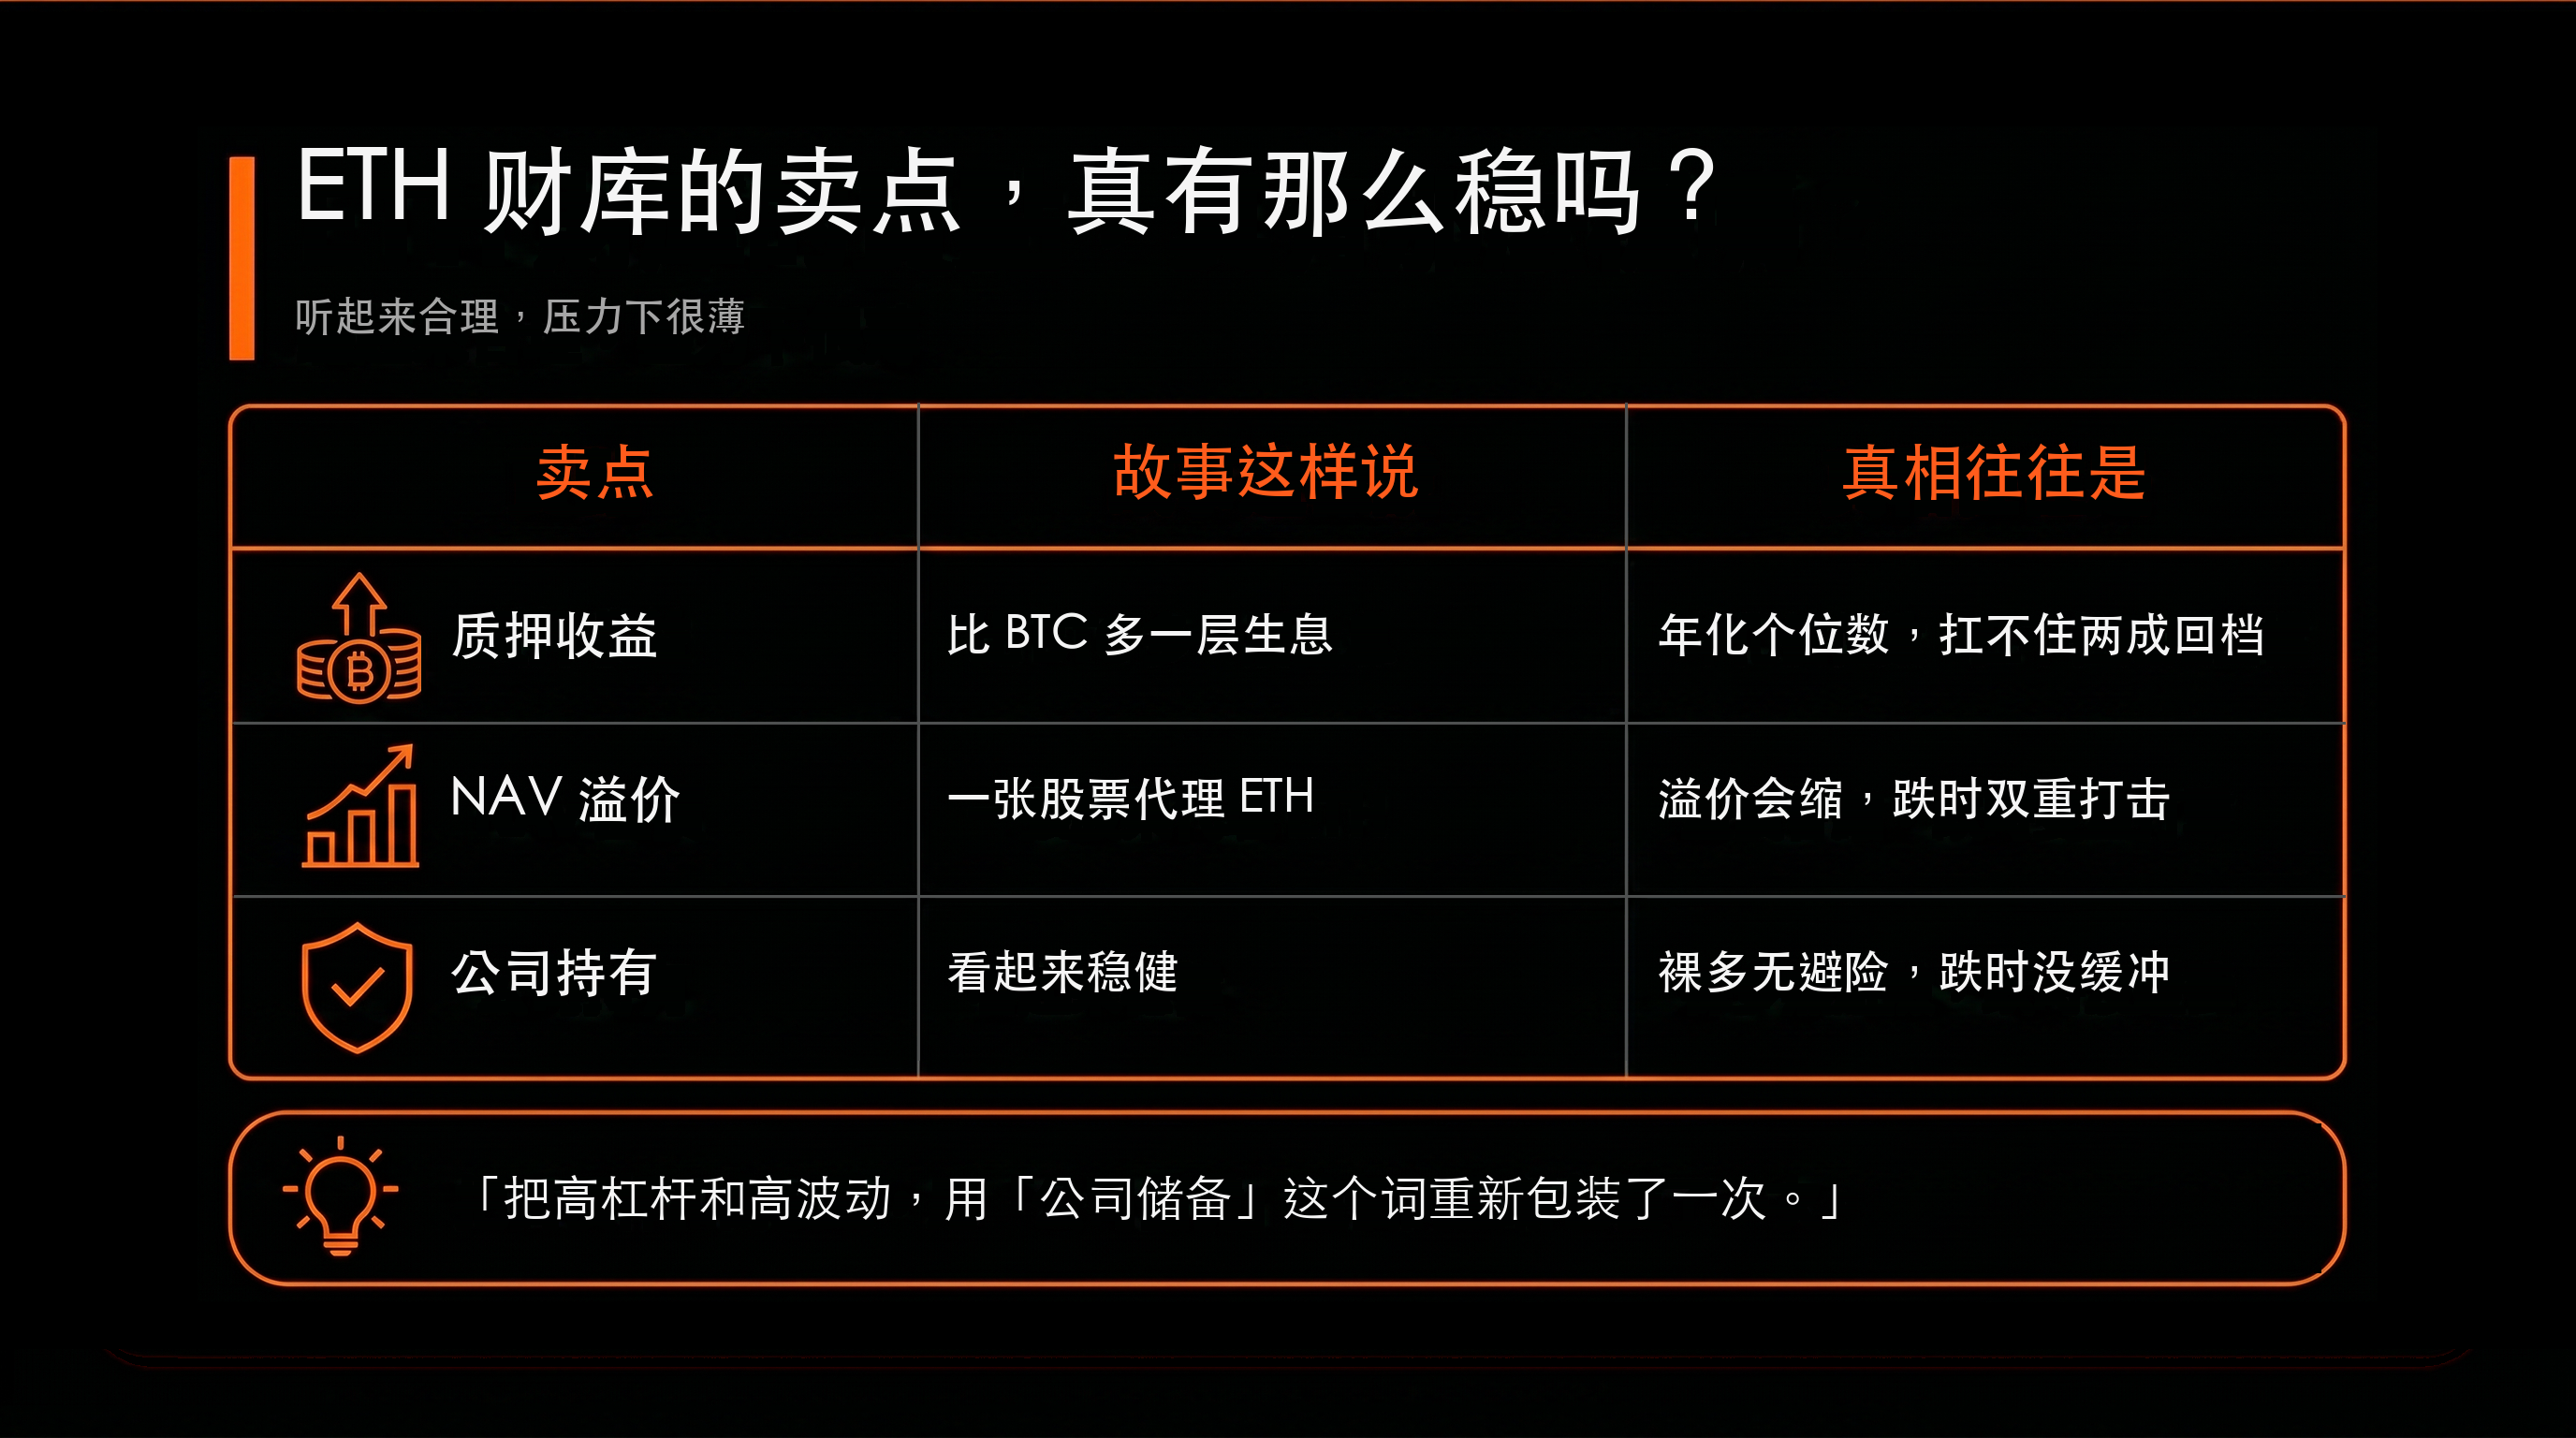
关键在量级的对比。这些公司每年的质押收入,相对于它们手上 ETH 部位的整体市值来说,其实只是很薄的一层。质押年化通常是个位数百分比的水准,但加密市场一波像样的回档,动辄就是两成、三成甚至更深。换句话说,一旦 ETH 价格大跌,帐面上的亏损可以轻松是同期质押收入的好几十倍。我自己的看法很直接:质押收益当然是加分项,少了它这个故事还更难讲,但你千万别把它当成能对冲币价下跌的安全垫。它顶多是顺风时的一点零用钱,遇到真正的大行情往下,它挡不住,也撑不住。把一个小收益当成大保险,是这个叙事里最容易误导新手的地方。
NAV 溢价:股价可能比实际持币还贵
第二个差异,藏在股价和它真实持币之间的落差里。这类公司的股价,常常会出现「比它实际持有的 ETH 价值还贵」的现象,这个东西有个名字叫 NAV 溢价。
所谓 NAV 溢价,意思是市场愿意用超过公司净资产的价格,去买它的股票——你付的钱,比它替你拿着的那堆 ETH 还多。问题在于,这个溢价不是固定的,它会收缩,甚至消失。当市场热度退潮、或者币价本身在往下走的时候,股价很容易被「币在跌」和「溢价在缩」这两股力量一起夹击,结果就是它跌得比 ETH 本身还要凶。这是很多新手没算到的一层:你以为买财库股票就等于变相持有 ETH,但实际上你多扛了一个溢价会不会蒸发的风险。买这类股票,你承担的风险结构比直接买 ETH 复杂得多,这个复杂,在牛市里是放大器,在熊市里就是加速器。
裸多、没有避险,下跌时很痛
第三个、也是最容易被热度盖过的差异,是这类财库公司的部位姿态:它们多半是「裸多」——满手 ETH,几乎不做任何避险。这跟一个会用衍生品对冲的成熟机构,完全是两种风险画像。
裸多的意思是,公司把身家几乎全压在 ETH 上涨这一个方向,手上没有对冲部位来缓冲下跌。这代表只要币价往下走,它没有任何保护伞,帐面亏损会直接、毫无折扣地扩大。这不是假设,BitMine 在 ETH 价格走弱的阶段,就实际出现过非常巨大的帐面亏损和资本回撤,净值跟着币价一起被拉下去。这件事提醒我们一个很朴素的道理:公司买币不等于稳赚,再大的买盘、再强的叙事,都改变不了它在下跌时毫无屏蔽的事实。说穿了,所谓 ETH 财库,很多时候只是把高杠杆和高波动,用「公司储备」这个听起来稳健的词重新包装了一次而已。
新手看这类叙事,最该避开的思考雷区
「那我到底该不该跟着这个叙事买?」这一节我不给你买卖建议,那不是我该替你做的决定。我要做的,是把新手看这类叙事时最容易踩进去的几个思考雷区摊开来。先把这些坑避开,你才有资格谈下一步的判断。
别把「公司买币」直接当成保证上涨
第一个、也是最常见的误会,就是看到公司大举买进某个资产,就直觉认定价格一定会涨。这个推论本身就站不住脚。
一家公司决定大买 ETH,代表的是它的一个策略押注,是它赌这个方向会赢,而不是市场保证它会赢。微策略的比特币故事之所以被到处传颂,是因为它刚好赌对了一段很大的上涨行情;但同样一套满仓、加杠杆的玩法,在币价往下走的时候,会反过来把亏损放得更大。赌对的故事被人记住,赌错或正在受伤的部分,往往没人去讲。所以每次看到「某公司又买了多少 ETH」这种新闻,我都会先问自己一句:这到底是反映了什么基本面,还是又一个被热度包装过的杠杆故事?把「公司买了」和「所以会涨」之间那条被人偷偷划上的等号擦掉,是看这类叙事的第一课。
分清楚「买 ETH」和「买财库公司股票」
第二个雷区,是把「买 ETH」和「买财库公司股票」当成同一件事。这两者的风险结构其实差很多,但新手很容易混为一谈,以为买后者就只是换个通路持有 ETH。
我们把这两条路要承担的东西摊开来对照一下,差别就很清楚了:
- 直接买 ETH:你主要承担的就是币价本身的波动,单纯、直接。
- 买财库公司股票:你同时扛了币价波动、NAV 溢价收缩、公司财务状况,以及它不断增发股票造成的股权稀释。
看出来了吗?后者是把前者的风险包进去,再额外叠上好几层只属于「公司」这个壳的风险。它在牛市里或许因为溢价和杠杆而涨得更猛,但这份猛是双向的。我的判断很简单:如果你真正看好的是 ETH 这个资产,那么直接持有 ETH,往往比绕一大圈去买这类股票来得单纯、也来得干净。除非你很清楚自己是在赌那层额外的溢价和杠杆,否则别把复杂误当成升级。
注意它靠「不断募资」维持的循环
第三个容易被忽略的雷区,是这套模式的命脉——它高度依赖公司能持续用高股价对外募到钱,再拿去买更多币。这只手一旦松开,整个故事的地基就会动摇。
回想前面讲的那个正向循环:募资、买币、币涨、股价涨、再募资。这个循环顺着转的时候很漂亮,但它有个前提,就是市场得一直愿意买单、愿意让它用好条件募到新钱。一旦市场热度退去、或币价走弱让投资人却步,募资变难,买币的力道就会跟着放缓,原本撑住币价和股价的那只手也就松了。更要命的是,在极端情况下,这个正循环可能反转成负循环——股价跌、溢价缩、募资更难、买盘更弱、股价再跌。所以我看这类叙事时,会把「它现在还募不募得到钱、市场还买不买单」当成一个很关键的观察点,因为那才是这台机器还能不能转下去的真正开关。
用什么框架去查看一家 ETH 财库公司
「那如果我真的想看懂一家财库公司值不值得关注,该从哪里看起?」这一节不报明牌、不替你下结论,只给你一组看这类公司时可以照着想的角度,帮你把热度先放一边,回到比较能量化、比较不会骗人的东西上。
先看溢价在什么水位
第一个我会看的,是它现在的 NAV 溢价在什么水位。前面说过,这类股票常常比它实际持币还贵,而贵多少,是一个会随情绪大幅摆动的数字。
简单讲,溢价愈高,代表你为了间接持有那些 ETH,多付了愈多的「故事费」。在市场最亢奋的时候,这个溢价可能被吹得很大;等热度退潮,它又会快速收缩回来,而收缩的过程往往就是股价最痛的时候。我自己的习惯是,把溢价当成一个「市场情绪温度计」来读:当它高得离谱,通常意味着现在买进的安全边际很薄,你是在情绪的高点接棒;当它收敛甚至转成折价,反而代表市场给的故事溢价没那么重。这不是叫你照着溢价去抄底或逃顶,而是提醒你,付出去的价格里有多少是真实资产、有多少是会蒸发的情绪,得心里有数。
再看它的负债与募资结构
第二个角度,是它怎么筹钱去买币,也就是它的负债和募资结构。同样是买 ETH,用增发股票买,和借钱、发债去买,风险的硬度差很多。
如果一家公司主要靠不断增发股票来募资买币,那么老股东面对的是股权被稀释——你手上那块饼,分母愈来愈大。如果它还动用了债务,那问题就更硬:债是要还的,利息是要付的,一旦币价在错误的时间下跌,它可能被迫在低点卖币去应付资金压力,把帐面亏损变成真实亏损。所以我看这类公司,会很在意它的买币弹药到底是「软」的股权,还是「硬」的负债,以及它有没有在币价低迷时被逼着卖资产的风险。一家把自己杠杆开得很满、又没留多少缓冲的公司,在顺风时跑得最快,逆风时也最容易第一个出事。
最后看它除了买币还有没有别的
第三个值得想的,是这家公司除了买币、囤币之外,到底还有没有真正能造血的本业。这决定了它在币价长期低迷时,是还能靠自己撑着,还是只能等币价回来救它。
纯粹的财库公司,几乎就是一个「持有 ETH 的壳」,它的价值起伏,基本上就跟着币价同步呼吸,自己没有独立的现金流来源。这种公司在牛市里是纯粹的放大器,但在漫长的熊市里,它没有别的业务来缓冲,只能硬扛。相对地,如果一家公司本身还有能稳定赚钱的主业,买币只是它资产配置的一部分,那它对单一币价的依赖就没那么极端,抗压性自然不同。我会把这点当成判断它「体质硬不硬」的重要一环:一个全部身家压在 ETH 涨跌上、没有任何后手的公司,跟一个有本业垫着、行有余力才买币的公司,是完全不同的两种风险等级,别因为它们都「有买 ETH」就混在一起看。
回到你自己:该怎么摆正对这类叙事的心态
「讲了这么多风险,那我到底该用什么心态看待这波 ETH 财库热潮?」道理都懂了,最后还是要落回到你自己身上。这一节把心态这件事讲清楚,给你一个面对下一则「某公司又买了多少 ETH」新闻时,能照着稳住自己的框架。
先确认自己想买的到底是什么
在被任何叙事带走之前,先停下来问自己一个最根本的问题:我想买的,到底是 ETH 这个资产,还是这家公司,还是只是这个正在发烧的故事?这三件事被新闻混在一起讲,但它们完全不一样。
如果你看好的是以太坊本身的长期价值,那最直接的做法就是持有 ETH,没必要绕道去扛一家公司的溢价和财务风险。如果你是看好这家公司有独特的本业或策略,那你该用看一家公司的标准去研究它,而不是只盯着它买了多少币。但如果你诚实一点会发现,自己真正被吸引的其实是「跟着大公司买就会赢」这个故事的爽感——那这时候最该做的,反而是退一步。我自己的经验是,当一个决定的理由经不起「我到底在买什么」这一问,它通常就是被情绪推着走的决定。先把标的想清楚,是摆正心态的第一步。
把热度和基本面分开读
第二件要练的事,是把「市场热度」和「基本面」这两条信号分开来读。一则「公司狂买 ETH」的新闻,同时包含了这两样东西,但它们指向的方向不一定一致。
热度告诉你的是现在很多人在关注、情绪很高、价格短期可能因为注意力而冲高;基本面告诉你的,则是这个押注的长期胜率和它真实承担的风险。新手最常犯的错,就是把热度误读成基本面,看到大家都在追、新闻天天报,就以为这代表它一定是对的、是稳的。但前面整篇拆下来你也看到了,热度高的时候,往往正是溢价最厚、安全边际最薄的时候。所以每次遇到这种发烧级的叙事,我会刻意把这两条线分开问:撇开大家很兴奋这件事不谈,这个押注本身的风险报酬到底合不合理?能把热度和基本面分开读的人,比较不会在最热的时候做出最贵的决定。
用几个问题替自己踩煞车
最后,不管你看完之后决定参与还是不参与,下手前我都建议你把下面这几个问题快速过一遍,当成在热度面前替自己踩的一脚煞车,免得被新闻和社群情绪推着走:
- 我想买的到底是 ETH、是这家公司,还是只是这个正在发烧的故事?
- 我清不清楚买财库股票比直接买 ETH 多扛了哪些风险(溢价、稀释、财务)?
- 现在的 NAV 溢价是高是低?我是不是正在情绪的高点接棒?
- 如果这家公司募不到下一笔钱、正循环反转,我能不能接受随之而来的下跌?
这几个问题你都答得出来,再决定要怎么动作,会比盯着「某公司又加码多少 ETH」的头条追涨稳得多。看这类叙事的功力,从来不是你猜得多准下一波热度,而是你下手前有没有先把自己问清楚——把该分开的东西分开,把该擦掉的等号擦掉,你就不会把一个杠杆故事,误听成一张稳赚的门票。
结语
这篇从 BitMine 买 ETH 的真实处境出发,带你看懂 ETH 财库叙事和比特币版本的差异——它确实多了质押收益这个卖点,但也同时多了 NAV 溢价、裸多无避险,以及高度依赖募资的循环这几层风险。回到最开始那个问题:ETH 财库会不会拷贝比特币的叙事?重点其实不在于它能不能成立,而在于别把「公司买币」直接听成「保证上涨」。先分清楚你想买的是 ETH、是公司、还是那个正在发烧的故事,再看懂它靠溢价和募资撑起来的循环有多脆弱,然后用溢价水位、负债结构、有没有本业这几个角度去查看它,最后在下手前替自己踩一脚煞车。把它的长期愿景和当下的杠杆行为分开,你才不会在热度最高的时候,把一个被包装得很性感的风险,当成稳赚的机会接了过来。


