

多くの企業がETHを国庫資産として蓄え始めているのを見たことがあり、これはビットコインの急騰のナラティブを再現すると感じ、すぐにでもそれに乗りたいと考えていますか?この記事はこのナラティブを助けるものではありませんが、最初にETH財務省のナラティブが何についてのものであるか、それがビットコインバージョンとどのように異なるか、初心者が最も踏む可能性が高い思考の地雷原を理解するように導き、最後にこの種の企業が触れる価値があるかどうかを判断するための一連の検査フレームワークを提供します。
ETH の財務省のナラティブは何ですか?なぜビットコインを彷彿とさせるのでしょうか?
「企業が準備金としてETHを購入することと、私が自分で銘柄を購入することの違いは何ですか?」違いは、規模、レバレッジ、そして「株価が通貨価格に従う」という連動性にあります。このセクションでは、まずこのナラティブの外観を明確に説明し、それをおなじみのビットコインのナラティブと結びつけます。そうして初めて、そのスクリプトを複製できるかどうかを判断できます。
ETHを準備資産として使用する企業のナラティブ
ETH財務省のナラティブは、率直に言えば、上場企業が大量のイーサリアムを購入し、準備資産として自社の貸借対照表に載せ、自社株を「ETH保有代理店」に変えるというものだ。その株を購入すると、間接的にその株が保有する大量のETHの価値に賭けることになります。
BitMine を例に挙げます。短期間に複数回の追加株式発行で資金を調達し、調達した資金で大量のイーサリアムを購入した。蓄積されたポジションは、イーサリアムの全体供給量のかなりの部分に近づきました。同社はまた、比較的高い割合のETHを保有するという目標を寛大にも表明しました。同社はこれらの銘柄をそのまま放置することさえせず、そのポジションから毎日少しの利益が得られることを期待して、ほとんどの銘柄を担保に入れました。この戦略の核心は、企業の運命をほぼ完全に単一の暗号資産の価格に結び付けることです。したがって、初心者の皆さんに、この種の企業を見るときは、単に購入した銘柄の数を見るだけでなく、その企業自体が非常に集中しており、多様な賭けが欠如していることにも注目してください。これは複数の事業を展開する企業のリスク構造とは全く異なります。
コピーしたいのは、マイクロ戦略のビットコイン プレイブックです
このゲームプレイはETH財務省によって発明されたものではありません。そのプロトタイプは、ビットコインを継続的に購入し、会社全体を「ビットコイン代理株」に変えるというMicroStrategyのストーリーです。 ETH 財務省が何をしたいのかを理解するには、まず元のスクリプトがどのように機能するかを理解する必要があります。
マイクロ戦略のサイクルは大まかに次のようなものです。企業は銘柄を購入するために資金を調達し続け、通貨価格の上昇により企業の純資産と株価が上昇します。株価が高いことで、企業はより多くの資金を調達し、より良い条件でより多くの銘柄を購入することが容易になり、見た目にも美しい好循環が形成されます。市場が伝えているのは、同社の株を買うことはレバレッジをかけてビットコインを保有することと同じだということだ。 ETH財務省がコピーしたいのはこのサイクル全体であり、基礎となる価格をBTCからETHに変更するだけです。私が特に「サイクル」という言葉に下線を引きたいのは、サイクルの反対側はフィードバックであるためです。通貨が上昇すると自己強化され、通貨が下落すると反転する可能性もあります。何かが好循環で上昇する可能性がある場合、それは通常、対称的な下値リスクがあることを意味します。まずこれを念頭に置いてください。
表面的には「利益」という追加のセールスポイントがある
単にビットコインを保有するのと比較して、ETH 財務省はストーリーに魅力的な要素、つまりステーキング収入を追加します。これは、「我々は銘柄を溜め込むよりも進歩している」と市場に説得するために使用する主なレトリックでもある。
その論理は次のとおりです。イーサリアムは報酬と引き換えに担保にできるため、これらの企業は、自社の保有する ETH が死んだ資産ではなく、毎日担保収入を獲得し、それ自体で利子を得る準備金であることを強調するでしょう。単に銘柄を金庫に保管するよりもはるかにセクシーに聞こえます。結局のところ、「お金を生み出す資産」が嫌いな人はいないでしょうか。しかし、私はまずこの興奮を抑えて、より現実的な質問をします。このリターンの大きさは、耐えなければならないリスクに耐えるのに十分ですか?セールスポイントというと合理的に聞こえますが、それと実際の変動下でそれを維持できるかどうかは別の話です。この質権収入が本当の安全クッションなのか、それとも単にパッケージに貼られた非常に美しいラベルなのかは、次のセクションで慎重に分析して計算する必要がある重要なポイントです。ここでは、ナラティブの前面に記号として配置されているということを覚えておいてください。
楽観的になりすぎないでください: ETH 財務省とビットコイン バージョンの違いは何ですか?
「同じ会社が銘柄を購入しているので、ETH バージョンの方がステーキングのメリットが多く、ビットコイン バージョンより優れているのではありませんか?」それはそれほど単純ではありません。それとビットコイン財務省の間にはいくつかの重要な違いがあり、これらの違いにリスクが埋もれています。このナラティブの楽観的な側面を信じるかどうかを決める前に、それらを 1 つずつ見てみましょう。
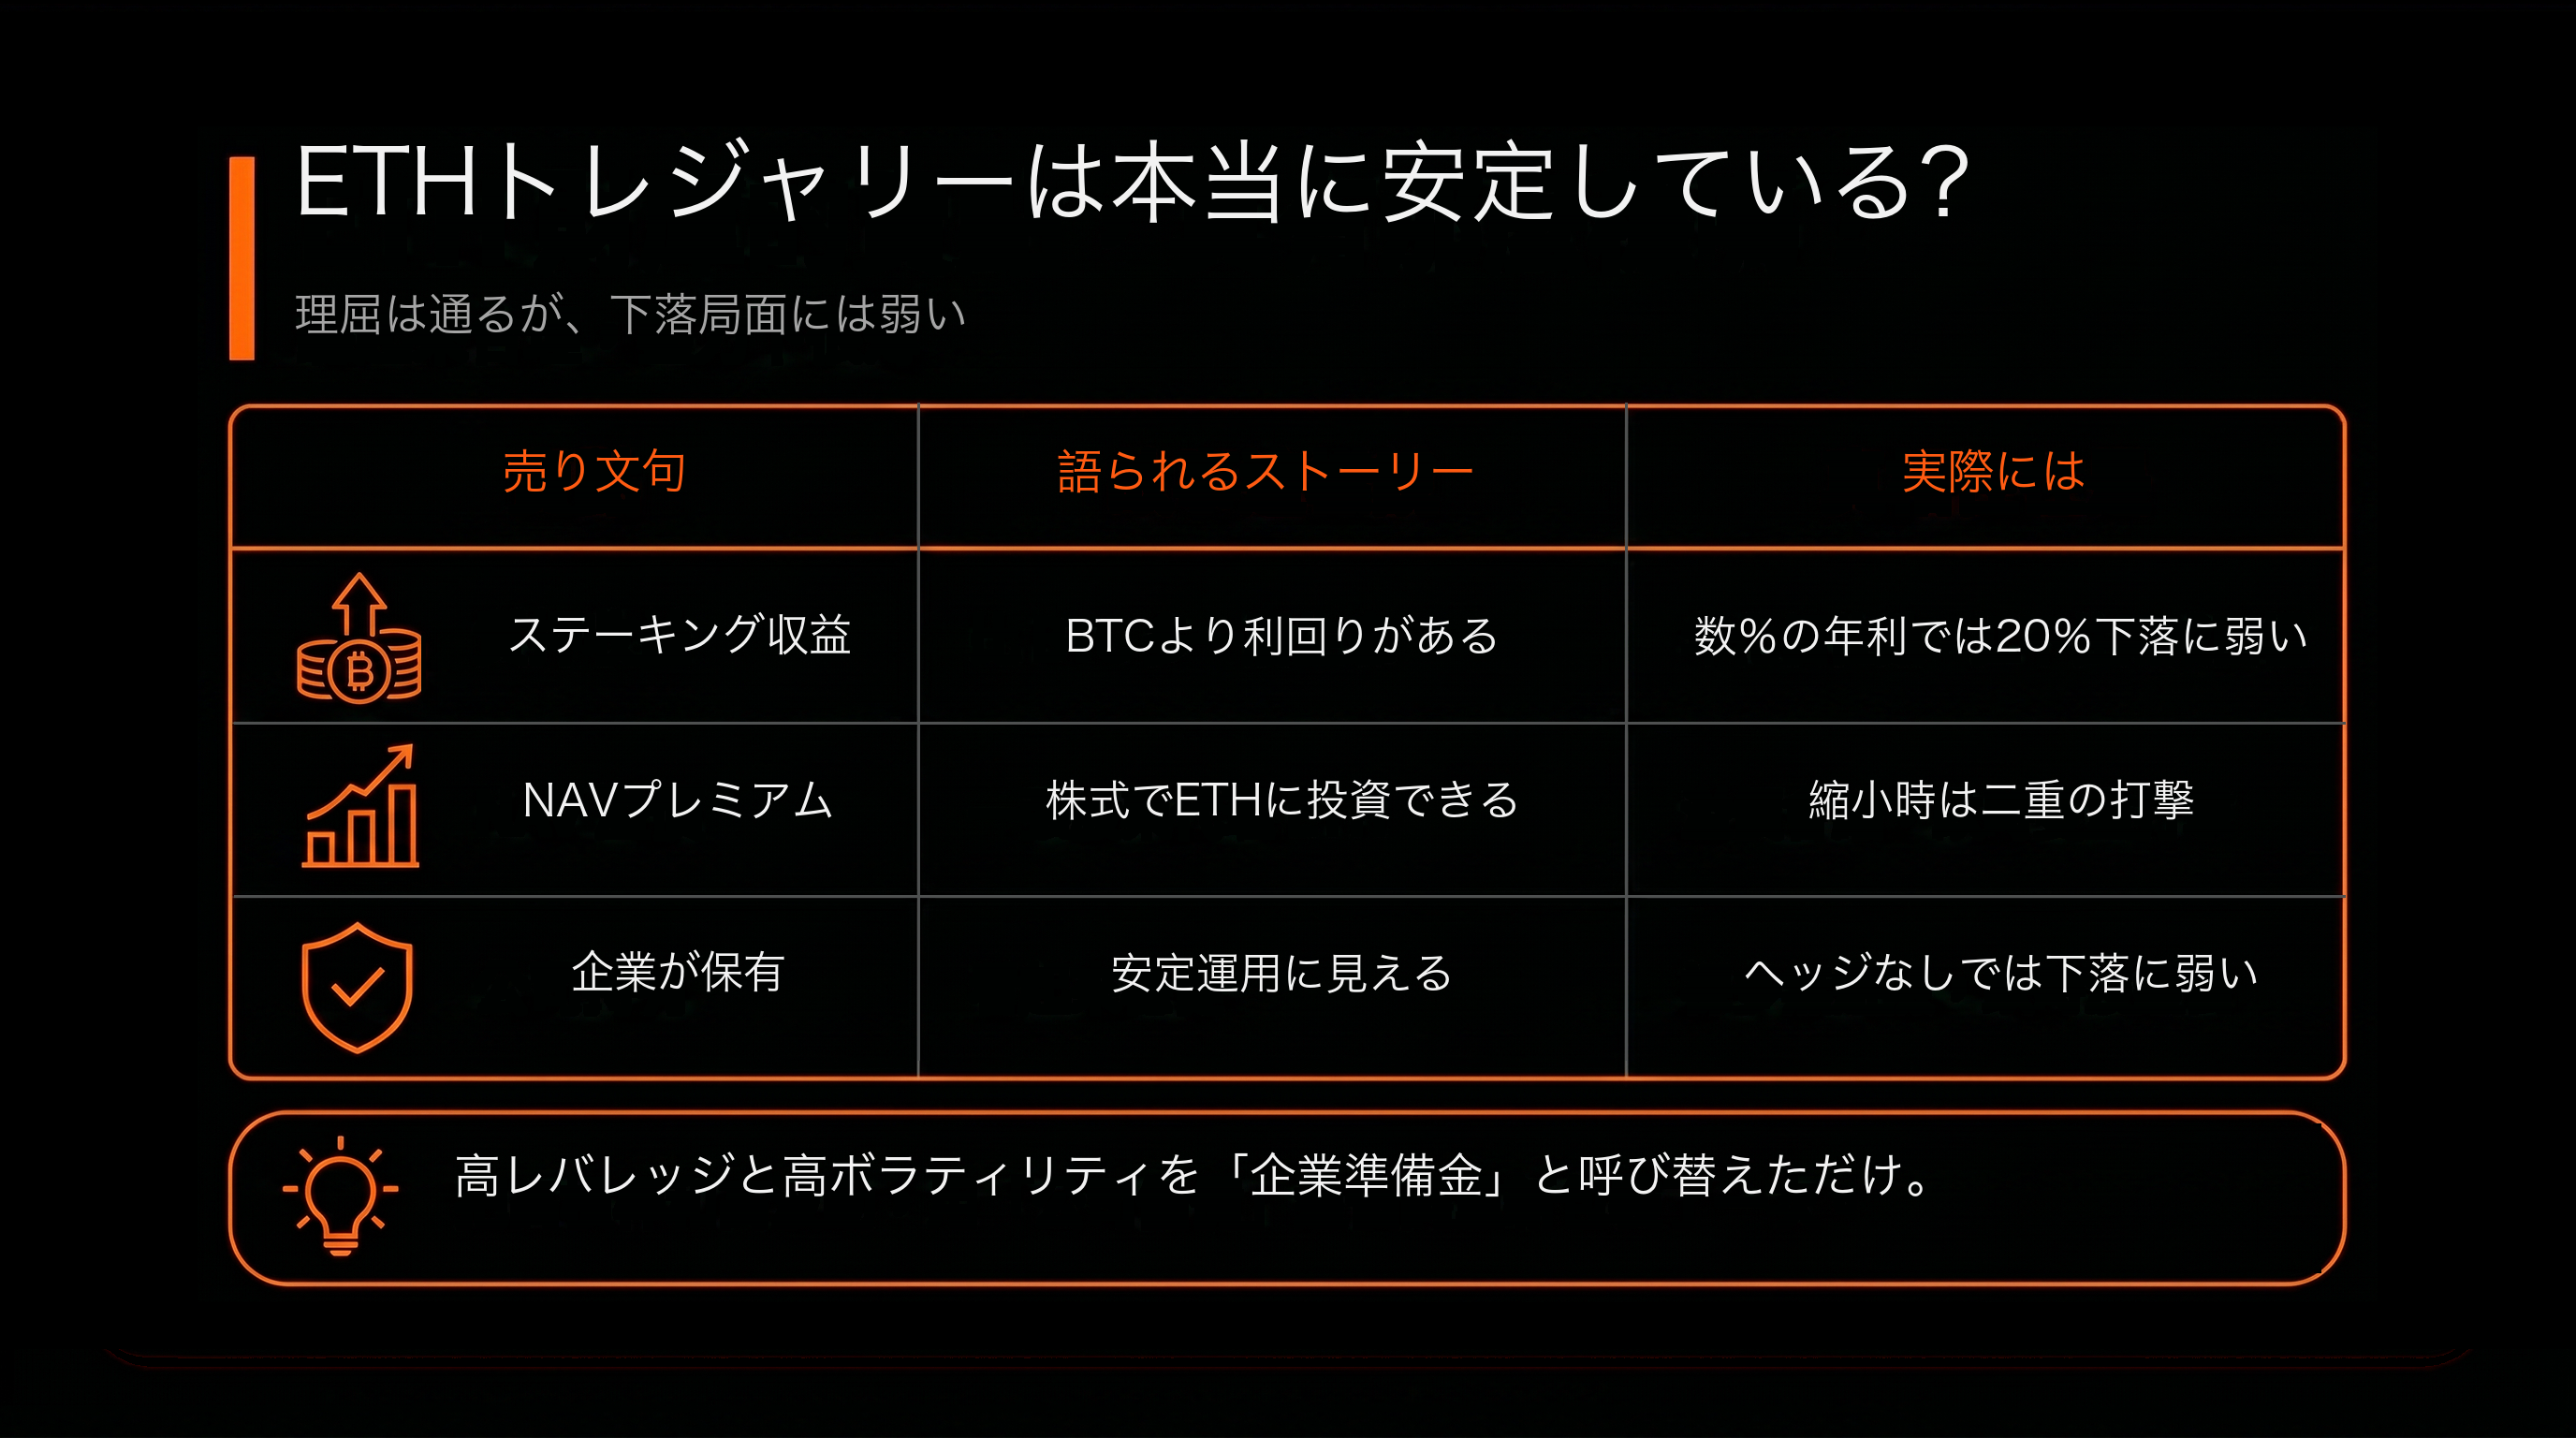
ステーキング収入は通貨価格の変動に耐えることができますか?
前のセクションで残された質問に戻りましょう。ステーキング収入は ETH 財務省のセールスポイントですが、その真の重みを理解するには、それを通貨価格の変動と同じテーブルに置く必要があります。
重要なのは大きさの比較です。これらの企業の年間ステーキング収入は、実際には、ETH ポジションの全体的な市場価値と比較すると、非常に薄い層にすぎません。通常、ステーキングの年率は 1 桁のパーセンテージですが、暗号資産市場が適切なリトレースメントを経験すると、簡単に 20%、30%、さらにはそれ以上に達する可能性があります。言い換えれば、ETHの価格が急落すると、帳簿上の損失は同時期のステーキング収入の数十倍に達する可能性があります。私自身の意見は非常に単純です。ステーキング収入はもちろんプラスであり、それがなければ話を語るのはさらに困難ですが、それを通貨価格の下落をヘッジするための安全クッションと考えてはなりません。せいぜい風が向いた時の小遣い程度だ。市場が本当に下落すると、それを止めることも維持することもできません。小さな利益を大きな保険のように扱うことは、このナラティブの初心者を誤解させる可能性が最も高い方法です。
NAV プレミアム: 株価は実際の通貨保有額よりも割高になる可能性があります
2番目の違いは、株価と実際の保有通貨とのギャップに隠されています。このような企業の株価は、「実際に保有するETHの価値よりも割高」に見えることがよくあります。これにはNAVプレミアムという名前が付いています。
いわゆるNAVプレミアムとは、市場がその企業の株式を購入するために、その企業の純資産を超える価格を喜んで支払うことを意味します。あなたが支払う金額は、企業が保有するETHの山よりも大きいのです。問題は、このプレミアムが固定されておらず、縮小したり、消滅したりすることさえあるということです。市場の熱意が冷めたり、通貨の価格自体が下落したりすると、株価は「銘柄の下落」と「プレミアムの縮小」という2つの力にさらされやすくなります。その結果、ETH自体よりもさらに激しく下落します。これは、多くの初心者が計算できていない層です。あなたは、自己株式を購入することが ETH を偽装して保有しているのと同じだと考えていますが、実際には、プレミアムが蒸発するかどうかのリスクを負っています。このタイプの株を購入すると、ETH を直接購入するよりもはるかに複雑なリスク構造が想定されます。この複雑さは強気市場では増幅器となり、弱気市場では加速剤となります。
裸のロング、ヘッジなし、落ちると痛い
3 番目の最も影に隠れやすい違いは、これらの財務会社のポジション姿勢です。これらの会社はほとんどが「ネイキッドロング」であり、ETH でいっぱいで、ヘッジはほとんどありません。これは、ヘッジにデリバティブを使用する成熟した金融機関のリスクプロファイルとはまったく異なります。
ネイキッドロングとは、同社がほぼすべての資産をETHの上昇方向に投資しており、下落を緩衝するヘッジポジションがないことを意味する。これは、通貨価格が下落する限り、通貨には保護傘がなく、帳簿上の損失が割引なしで直接拡大することを意味します。これは仮説ではありません。実際、BitMine は ETH 価格が下落した時期に巨額の帳簿上の損失と資本の取り崩しを経験し、その純資産は通貨価格とともに下落しました。この事件は、企業が銘柄を購入しても利益が保証されるわけではないという、非常に単純な真実を私たちに思い出させます。どんなに大きな買収や強力なナラティブであっても、下落したときにカバーできないという事実は変わりません。率直に言って、いわゆるETH財務省は、多くの場合、高レバレッジと高ボラティリティを「企業準備金」という聞こえの良い用語で再パッケージ化しているだけです。
初心者がこのタイプのナラティブを読むときに避けるべき最も重要な思考の地雷原。
「では、この説明に従って購入する必要がありますか?」このセクションでは売買に関するアドバイスは行いません。それは私があなたのために下すべき決断ではありません。私がやりたいのは、初心者がこの種のナラティブを読むときに最も陥りやすい思考の地雷原のいくつかを明らかにすることです。まずこれらの落とし穴を避けてください。そうして初めて、次の判断を下す資格が得られます。
「企業が銘柄を購入する」ことを価格上昇の保証として直接見なさないでください
まず最もありがちな誤解は、企業が資産を大量に購入するのを見ると、価格が上昇すると直感的に思うということです。この推論自体が成り立ちません。
大量のETHを購入するという企業の決定は、企業側の戦略的賭けを表しています。市場が勝利を保証するのではなく、この方向で勝つことに賭けているのだ。ビットコインのマイクロ戦略のナラティブが広く賞賛される理由は、それがたまたま大きな上昇市場に賭けていたからです。しかし、同じセットのフルポジションとレバレッジを利かせたゲームプレイは、通貨価格が下落したときにさらに大きな損失につながります。正しい賭けの話は記憶に残りますが、間違った賭けや怪我の部分は語られないことがよくあります。そのため、「特定の企業がさらにいくらETHを購入したのか?」のようなニュースを見るたびに、私はまず自分自身に問います:これは何らかのファンダメンタルズを反映しているのか、それとも人気をパッケージ化した別のレバレッジストーリーなのか? 「会社は買収される」と「だから会社は上がる」の間に密かに引かれた等号を消すことが、この種のナラティブを読むときの最初の教訓となる。
「ETHの購入」と「自社株の購入」を区別する
2つ目の地雷原は、「ETHの購入」と「自社株の購入」を同じものとみなすことです。この 2 つのリスク構造は実際には大きく異なりますが、初心者は簡単にこれらを混同し、後者を購入することが ETH を保有する単なる別の方法であると考える可能性があります。
これら 2 つのパスの負担を比較してみましょう。違いは明らかです。
- ETH を直接購入する: あなたの主な責任は、単純かつ直接的な通貨価格自体の変動です。
- 財務会社の株式を購入する: 通貨価格の変動、基準価額プレミアムの縮小、会社の財務状況、および継続的な株式の追加発行によって生じる希薄化のリスクを同時に負います。
見ましたか?後者は、前者のリスクをまとめてから、「会社」というシェルにのみ属するリスクの層をさらにいくつか追加するものです。強気市場ではプレミアムとレバレッジによりさらに急激に上昇する可能性がありますが、この勢いは双方向に作用します。私の判断は単純です。もしあなたがETHという資産について本当に楽観的であれば、ETHを直接保有する方が、そのような株式を購入するために大きな円を描くよりも簡単でクリーンであることがよくあります。追加のプレミアム層とレバレッジに何に賭けているのか正確にわかっていない限り、複雑さをアップグレードと誤解しないでください。
「継続的な資金調達」によるサイクル維持に注目
見落とされがちな 3 番目の地雷原は、このモデルの生命線です。これは、高い株価を利用して外部から資金を調達し、それを使ってさらに銘柄を購入し続ける企業の能力に大きく依存しています。この手が離れてしまえば、ナラティブ全体の根幹が揺らいでしまう。
先ほど述べた、資金を調達し、銘柄を購入し、銘柄が上昇し、株価が上昇し、再び資金を調達するという好循環を思い出してください。このサイクルは順調に進むと素晴らしいものですが、前提条件があります。それは、市場が常に支払う意思があり、良好な条件で新たな資金を調達できるようにする必要があるということです。市場の熱気が沈静化したり、通貨安で投資家が意欲を失い資金調達が困難になったりすると、銘柄の買いの勢いも鈍化し、本来通貨価格や株価を支えていた手が緩む。さらに恐ろしいのは、極端な場合には、この好循環が逆に負のサイクルに転じる可能性があることです。株価は下落し、プレミアムは縮小し、資金調達はさらに困難になり、買い注文は弱まり、株価は再び下落します。したがって、この種のナラティブを見るとき、私は「まだ資金を調達できるかどうか、そして市場がその資金を支払うかどうか」を非常に重要な観察ポイントと見なします。なぜならそれが、この機械が動作し続けることができるかどうかを決定する本当のスイッチだからです。
ETH 財務会社を審査するにはどのようなフレームワークを使用する必要がありますか?
「では、財務会社が注目に値するかどうかを本当に理解したい場合は、どこから始めればよいでしょうか?」このセクションでは、明確なカードを示したり、結論を導き出したりするものではありません。このタイプの企業を見るときに考えるための一連の視点を提供するだけで、熱を脇に置いて、よりエネルギーベースで欺瞞性の低いものに立ち返ることができます。
まずはプレミアムがどのレベルにあるのか見てみましょう
まず最初に確認するのは、現在の NAV プレミアムがどのレベルであるかです。前述したように、この種の株は実際に保有している通貨よりも割高になることが多く、その割高さは感情によって大きく変動する可能性があります。
簡単に言えば、プレミアムが高くなるほど、それらの ETH を間接的に保持するために支払う「ストーリー料金」も高くなります。市場が最も興奮しているときには、このプレミアムは誇張される可能性があります。熱が弱まると株価はすぐに縮小し、株価が最も痛むのは縮小過程であることが多い。私自身の習慣は、プレミアムを「市場感情の温度計」として読み取ることです。プレミアムが途方もなく高い場合、それは通常、今購入できる安全マージンが非常に薄く、感情が高揚した時点で相場を引き継いでいることを意味します。それが収束したり、さらには割引に変わったりする場合、それはそのストーリーに対する市場プレミアムがそれほど大きくないことを意味します。これは、プレミアムに応じて底値を買うか、上値を回避するかを指示するものではなく、支払う価格のうちどれくらいが実物資産で、どれくらいが蒸発する感情であるかを認識するように思い出させるためです。
負債と資金調達の構造を見てみよう
2番目の角度は、銘柄を購入するための資金をどのように調達するか、つまり負債と資金調達の構造です。 ETHを購入する場合も同様で、株式を追加で購入する場合と、借金や債券を発行して購入する場合でも、リスクレベルは大きく異なります。
企業が銘柄を購入するための資金を調達するために継続的に株式を発行することに主に依存している場合、古い株主は自己資本の希薄化に直面することになり、手にするパイの分母はますます大きくなります。借金も利用する場合は、借金を返済し、利子を支払わなければならないため、問題はさらに難しくなります。通貨価格が誤ったタイミングで下落すると、財務圧力に対処するために通貨を低い時点で売却せざるを得なくなり、帳簿上の損失が実質損失に変わる可能性があります。したがって、この種の企業を見るとき、私はその通貨購入の手段が「ソフト」株式なのか「ハード」負債なのか、また通貨価格が安いときに資産売却を余儀なくされるリスクがあるかどうかを非常に懸念することになる。クッションをあまり残さずにレバレッジを最大限に活用する企業は、追い風時には最速で走りますが、向かい風時には真っ先にトラブルに見舞われることになります。
最後に、銘柄を購入する以外に何かできるか見てみましょう。
3番目に考えるべきことは、この会社が銘柄の購入と貯蔵以外に他の実際のビジネスを持っているかどうかです。これにより、通貨価格が長期間にわたって低迷した場合でも自国を維持できるか、それとも通貨価格が回復するのを待つだけで自国を維持できるかが決まります。
純粋な財務会社はほとんど「ETHを保有する抜け殻」です。その価値は基本的に通貨価格に応じて変動し、独立したキャッシュフローの源泉はありません。この種の企業は強気市場では純粋な増幅器ですが、長期にわたる弱気市場ではそれを緩衝する他のビジネスがなく、継続することしかできません。一方で、企業自体が安定して儲かる本業を持っており、銘柄の購入も資産配分の一部に過ぎない場合には、単一通貨価格への依存度はそこまで極端ではなく、ストレスに対する耐性もおのずと異なります。これは、その企業が「ハード体質」であるかどうかを判断する重要な部分であると考えます。つまり、純資産全体がETHの上昇と下落に左右され、何のバックアップもない企業と、独自のビジネスを持ち、余裕がある場合にのみ銘柄を購入する企業は、2つのまったく異なるリスクレベルです。どちらも「ETHを購入する」という理由だけでこれらを混同しないでください。
自分自身に戻る: この種のナラティブに対する自分の考え方を修正する方法
「これほど多くのリスクについて話しましたが、このETHトレジャリーブームの波をどう見るべきでしょうか?」真実は理解していますが、最終的には自分自身に頼らなければなりません。このセクションではその心理を明確に説明し、「ある企業が再びいくらのETHを購入したのか?」という次のニュースに直面したときに自分自身を安定させるためのフレームワークを提供します。
まずは買いたいものを確認する
ナラティブに夢中になる前に、立ち止まって最も基本的な質問を自分自身に問いかけてください。「私は何を買いたいのか、それは資産ETHなのか、この会社なのか、それとも単にこの熱狂的な話なのか?」この3つは一緒にニュースで話題になりますが、全くの別物です。
イーサリアム自体の長期的な価値について楽観的であれば、最も直接的な方法はETHを保有することです。企業の保険料や財務リスクを負担するために回り道をする必要はありません。この企業が独自のビジネスや戦略を持っていると楽観的に思うのであれば、単に銘柄を購入した数に注目するのではなく、企業と同じ基準を使用して研究する必要があります。しかし、正直に話せば、自分が本当に魅力を感じているのは、「大手企業と買えば勝ち」というストーリーのスリルであることがわかるでしょう。このとき最も重要なことは、一歩下がってみることです。私自身の経験では、決定の根拠が「何を買うのか?」という質問に耐えられないときです。通常、それは感情によって決定されるものです。まず目標について明確に考えることがメンタルを正す第一歩です。
人気とファンダメンタルズを分けて読む
2番目に実践すべきことは、「市場の熱意」と「ファンダメンタルズ」という2つのシグナルを別々に読み取ることです。 「企業が狂ったようにETHを購入している」というニュースにはこの両方が含まれていますが、必ずしも同じ方向を向いているわけではありません。
人気が示すのは、多くの人が注目しており、感情が高まっているため、注目により短期的には価格が上昇する可能性があるということです。ファンダメンタルズが教えてくれるのは、この賭けの長期的な勝率と、それにかかる実際のリスクです。初心者が犯す最も一般的な間違いは、人気を基本であると誤解することです。誰もがそれをフォローし、毎日ニュースが報道されるのを見て、これは正しくて安定しているに違いないと彼らは考えます。しかし、前の記事で見たように、人気が高いときは、プレミアムが最も厚く、安全域が最も薄くなることがよくあります。したがって、この種の熱狂的なナラティブに遭遇するたびに、私はこれらの 2 つの行を意図的に分離して、「誰もが非常に興奮しているという事実はさておき、この賭け自体のリスクリワードは妥当ですか?」と尋ねます。人気とファンダメンタルズを別々に読み取ることができる人は、市場が最も熱いときに最も高価な決定を下す可能性が低くなります。
いくつかの質問を使用して自分自身にブレーキをかける
最後に、これを読んで参加するかどうかにかかわらず、ニュースや社会感情に押し流されないよう、熱狂の中で自分にブレーキをかけるために、次に進む前に次の質問にすぐに目を通すことをお勧めします。
- 私が買いたいのはETHなのか、この会社なのか、それともただの熱狂的な話なのか?
- ETHを直接購入する場合と比較して、自己株式を購入する場合にどのようなリスク(プレミアム、希薄化、財務)が伴うのかわかりません。
- 現在のNAVプレミアムは高いですか、それとも低いですか?私は感情的に高揚しているのでしょうか?
- この会社が次のラウンドで資金を調達できず、サイクルが逆転した場合、その後の衰退を受け入れることができますか?
これらの質問に答えてから、どのように行動するかを決めることができます。そのほうが、「企業の ETH はあとどのくらい増加するか?」という見出しに注目して上昇を追うよりもはるかに安定します。この種のナラティブのスキルは、次の人気の波をどれだけ正確に推測できるかということでは決してありません。行動を起こす前に、明確に自分自身に問いかけているかどうか、つまり、レバレッジストーリーを確実なチケットであると誤解しないように、分離すべきものを分離し、消去すべき等号を消去しているかどうかです。
結論
この記事は、ETH 財務省のナラティブとビットコイン版の違いを理解するのに役立つように、BitMine での ETH 購入の実際の状況から始まります。ETH にはステーキング収入というセールスポイントがありますが、NAV プレミアム、ヘッジなしのネイキッドロング、資金調達に大きく依存するサイクルなど、何層ものリスクもあります。元の質問に戻ります: ETH 財務省はビットコインのナラティブを再現するのでしょうか?重要なのは、それが成立するかどうかではなく、「企業が通貨を買う」ことを「上昇保証」と直接解釈しないことだ。まずは自分が買いたいのがETHなのか、企業なのか、それとも熱狂的な話なのかを明確にして、プレミアムと資金調達によって支えられるサイクルがいかに脆弱かを理解した上で、プレミアム水準や債務構造、独自のビジネスの有無などの観点から検討し、最終的に自分でブレーキを踏んでから行動に移しましょう。長期的なビジョンを現在のレバレッジ行動から切り離して、人気が最も高いときに確実な利益機会としてセクシーな方法でパッケージ化されたリスクを負わないようにします。


