

你是不是常聽到 RWA、真實世界資產代幣化是下一個風口,卻說不清它到底在做什麼、機會和風險在哪?這篇不會跟著喊風口,而是先帶你搞懂 RWA 是把什麼搬上鏈、2026 年的機會在哪、代幣化背後的擔保託管與監管成本,最後告訴你新手該怎麼把它放進配置、別忽略哪些隱形風險。
RWA 是什麼?把現實資產搬上鏈
「真實世界資產代幣化,到底是把什麼變成什麼?」很多新手聽了好幾次還是抓不到重點,其實核心就一句話:把現實世界裡的資產,變成區塊鏈上的代幣。這一節先把這個概念講透、搞懂它想解決什麼問題,這是後面所有機會與風險判斷的地基。
一句話看懂 RWA 在做什麼
先把名詞拆開。RWA 是 Real World Assets 的縮寫,中文叫真實世界資產,所謂代幣化,指的是把現實中真實存在的資產——例如美國國債、一棟房地產、一批商品、一筆貸款——它的所有權或收益權,轉換成區塊鏈上的數位代幣。白話講,就是讓原本只能躺在銀行、券商或不動產登記簿裡的資產,變成你可以在鏈上持有、轉移、甚至拆成小份買賣的東西。
這裡有個觀念新手一定要先建立:你買的那一枚 RWA 代幣,本身不是憑空產生價值的,它背後對應的是一份真實世界的資產或權益,這跟很多純靠敘事和共識撐起來的代幣完全不同。它比較像一張數位化的權利憑證,憑證有沒有價值,取決於背後鎖住的那份真資產。所以我看 RWA 的第一個習慣,不是先看代幣漲了多少,而是先問它背後綁著什麼、那個東西可不可靠。
它想解決傳統資產的什麼痛點
RWA 之所以被看好,是因為它瞄準了傳統資產長期存在、卻一直沒被好好解決的痛點,最直接的就是門檻太高和流動性太差。很多優質資產,像商業不動產、私人信貸、未上市公司股權,過去要嘛需要一大筆錢才能參與,要嘛買進後想賣也找不到人接,普通人根本碰不到。
代幣化想做的,就是把這些痛點拆開處理。把一份大資產切成許多小份代幣,原本要幾百萬才能參與的東西,可能幾千塊就能買進一小塊,這是降低門檻;資產搬到鏈上後,可以二十四小時不分國界地交易,不再被開盤收盤時間綁住,這是提升流動性。也因此 RWA 常被形容成連接傳統金融和加密世界的橋樑。不過我得先潑盆冷水:橋是搭起來了,但兩端品質如何、中間繩索牢不牢,才決定你過橋安不安全,這也是後面風險幾節的重點。
RWA 和一般加密貨幣差在哪
既然 RWA 也是鏈上的代幣,那它跟比特幣、那些 meme 幣差在哪?搞清楚了,你對 RWA 的期待才會擺正。一般加密貨幣,尤其是敘事幣和迷因幣,價格很大程度由市場情緒、供需和共識驅動,背後不一定對應任何實體資產,所以能暴漲,也能在情緒退潮時瞬間歸零。
RWA 代幣的邏輯不一樣,它的價值有一個鏈下真實資產當錨,比較不會憑空暴漲,但也不會憑空消失——前提是那份真資產真的存在、連結牢靠。也因為這個錨,很多 RWA 產品主打相對穩健的收益,而不是價格翻倍。我常提醒新手:抱著買到下一個百倍幣的心態去看 RWA,多半會失望。把它理解成把傳統金融的穩健產品搬到鏈上,你的期待和操作就會擺正。
哪些資產正在被搬上鏈?
「常聽到代幣化美債、代幣化房地產,RWA 到底涵蓋哪些東西?」這一節我把目前主流的幾類 RWA 攤開來看。有了這張地圖,你之後看到任何一個項目,才能快速判斷它屬於哪一類、風險特性大概長什麼樣。
代幣化美債與貨幣市場:最成熟的一塊
目前發展最成熟、也最容易被新手接觸到的,是代幣化的美國國債和貨幣市場類產品。邏輯很單純:把短期美國公債或類似的低風險生息資產打包,發行成鏈上代幣,持有人就能拿到一份對應債券利息的相對穩定收益。對習慣了幣圈大起大落的人來說,這類產品最大的賣點反而是它的無聊和穩定。
這也是為什麼大型資產管理機構會從這裡切入。美債是傳統世界裡公認流動性最好、信用最高的資產之一,把它代幣化的風險相對可控,合規路徑也清楚。不過穩健不等於零風險,這類產品的收益會隨基準利率變動,背後發行方的合規與託管是否到位同樣是重點。我自己會把它當成理解整個 RWA 賽道的入門範本,因為它最乾淨,最能讓你看清楚代幣和底層資產是怎麼掛鉤的。
代幣化房地產與私人信貸:成長最快但更複雜
第二大類,是房地產和私人信貸這種過去普通人很難碰的資產,私人信貸正是這一輪 RWA 裡很突出的成長引擎。代幣化房地產是把不動產的權益拆成代幣,讓你用小錢參與原本門檻極高的不動產投資;代幣化私人信貸則是把企業或個人的借貸打包成鏈上產品,讓持有人賺取那份借貸的利息收益。
這兩類聽起來誘人,因為對應的傳統收益通常比美債高,但報酬高,背後的風險也更複雜。房地產有估值和變現的問題,一棟樓不是說賣就能立刻變現;私人信貸的核心則是借款人會不會還錢,一旦違約,這份資產就會減值,你的代幣也跟著縮水。所以同樣是 RWA,代幣化美債和代幣化私人信貸的風險不在一個量級。看到高收益就衝進去、卻沒搞懂背後是房子還是一筆可能收不回來的貸款,是新手很容易犯的錯。
其他資產:商品、股票與更多嘗試
除了這兩大類,RWA 的觸角還在往更多資產延伸。商品類,例如把黃金、原物料代幣化,讓你在鏈上持有對應實體商品的權益;股票類,則有傳統交易所公布過基於區塊鏈的代幣化股票計畫,試著把股票交易搬上鏈,也有機構向監管申請,希望把代幣化資產納入正式的交易框架。
這些嘗試代表 RWA 的想像空間還很大,但越新、越邊緣的類別,往往也代表規則越不成熟、變數越多。尤其像代幣化股票這種牽涉股東權利的東西,你手上那枚代幣等不等於股票、有沒有投票權和分紅權,不同方案差很多。我的態度是對成熟類別多一點信任、對全新嘗試多留一份懷疑,先搞懂它給了你什麼權利再決定,而不是看到代幣化三個字就以為都一樣。
2026 年 RWA 的機會在哪?
「為什麼大家都說 2026 是 RWA 的爆發年?」因為三件事湊到了一起:規模快速成長、傳統機構認真進場、各國監管逐漸明朗。這一節幫你看懂這波動能到底實不實,但我也會同步提醒,機會大從來不代表沒有風險。
規模快速成長,私人信貸領跑
先看最硬的指標,也就是規模。RWA 的鏈上總規模在 2026 年初已來到數百億美元的量級,增速明顯比前幾年加快,這個成長不是靠單一炒作堆出來的,而是一塊塊真實資產陸續被搬上鏈累積的結果。其中私人信貸是這一輪特別突出的成長引擎,反映出市場對鏈上生息資產的真實需求。
為什麼規模值得新手在意?因為它代表真金白銀的投入,而不只是社群聲量。一個賽道如果只有討論度卻沒有資金實際進來,多半還停在故事階段;當鏈上沉澱的真實資產規模持續往上走,代表它已經開始解決一些人的需求。當然要提醒,數字會隨市場波動,你看到的任何規模數據都是某個時間點的快照,重點是抓趨勢方向,不是記死一個數字。
傳統機構認真進場
比規模成長更值得注意的,是進場的人是誰。這一輪 RWA 的推動力,很大一部分來自傳統金融機構,而不只是幣圈內部的自嗨。我們看到傳統交易所公布過代幣化股票計畫,看到大型資產管理機構發行鏈上的代幣化基金與美債產品,甚至有機構向監管申請,希望把代幣化資產正式納入合規框架。
這些動作的意義,在於它們是用真金白銀和品牌信譽在背書。純炒作的題材,傳統大機構通常不會把自己的名字壓上去,因為合規與聲譽成本太高。所以當這些最保守、最在意風險的大資金開始認真投入,至少說明 RWA 這個方向有它的真實性,比只活在社群口號裡的敘事扎實。但話要說清楚:機構進場是利多,卻不等於你閉著眼睛買就會賺,機構看好的是長期方向,不代表每一個掛著 RWA 名號的項目都靠譜。
監管逐漸明朗帶來的長期紅利
第三個動能,是監管環境正在一點一點變清楚。過去幾年,代幣化資產一直卡在尷尬的灰色地帶,沒人說得準它到底算證券、算商品還是算別的,這種不確定讓很多大資金不敢全力投入。而進入 2026 年,各國陸續開始制定針對代幣化資產的法律與框架,雖然進度不一,但方向是往更清楚的規則走。
規則變清楚,對 RWA 是長期的結構性紅利。當一個項目知道自己該遵守什麼,傳統金融機構才敢大規模把資產和客戶帶進來,這個賽道才有機會從早期的小眾實驗,長成連接傳統金融的基礎設施。不過對新手來說這也是雙面刃:監管明朗化的過程裡,合規與否會直接決定項目生死,那些說不清楚自己合規狀況的項目反而風險更高。所以我把監管當成機會,也當成篩選器,優先看把合規當回事的項目。
別忽略:代幣化不等於沒風險
「既然背後有真實資產撐著,是不是就比一般幣安全多了?」這恰恰是新手最該破除的誤會。代幣化解決的是把資產搬上鏈這件事,卻解決不了那份資產本身會遇到的風險。這一節我們把這層誤解講穿,免得你被真實世界資產這幾個字騙了。
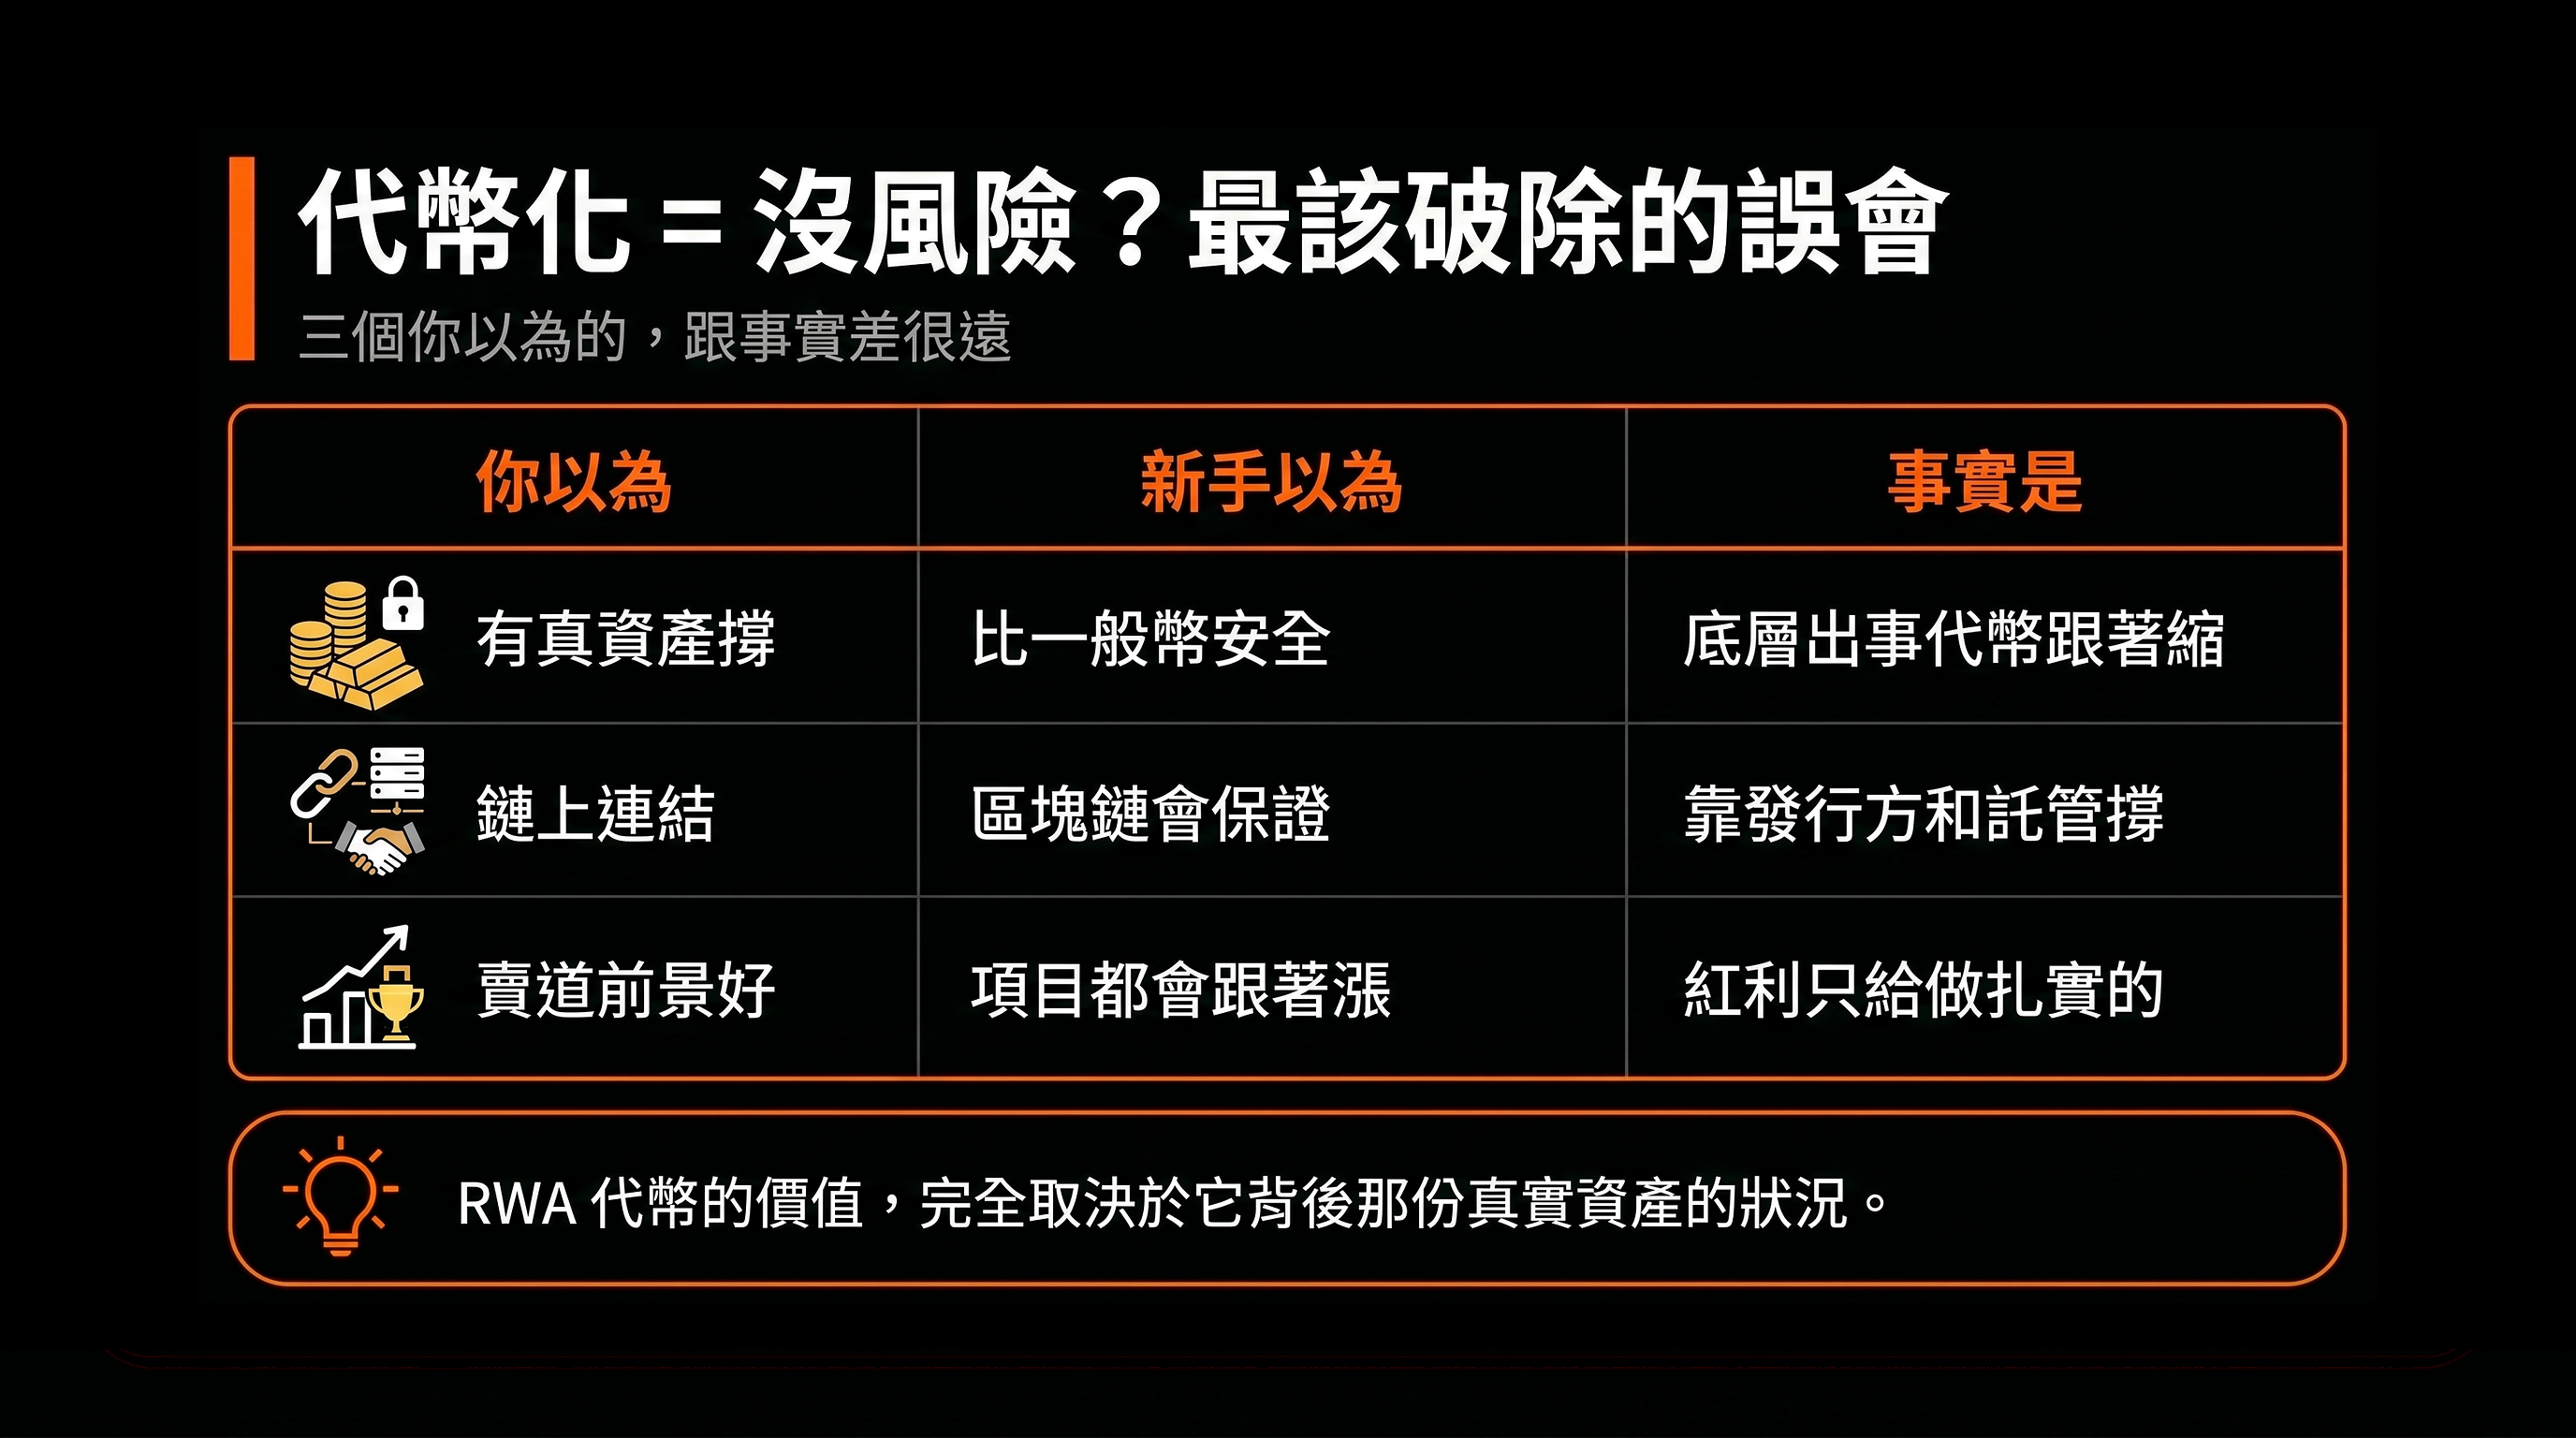
代幣的價值取決於背後那份真資產
最核心的一句話:RWA 代幣的價值,完全取決於它背後那份真實資產的狀況。資產本身出問題,代幣自然跟著出問題,中間沒有任何魔法可以幫你隔離。代幣化只是換了一個持有和交易的形式,把資產從傳統世界搬到鏈上,但它沒有、也不可能消除底層資產原本就帶著的信用、價格和流動性風險。
拿代幣化私人信貸來說,它背後是一筆筆借貸,借款人違約還不出錢,這份資產就會減值,你手上的代幣價值自然跟著縮水,跟代幣在鏈上技術多先進關係都沒有。代幣化房地產也一樣,背後的房子所在區域房價大跌,你的代幣就會跟著貶值。所以看到真實世界資產幾個字就直覺覺得保本,是相當危險的誤解。我的判斷順序永遠是先穿透代幣、去看那份底層資產的品質。
鏈上代幣和鏈下資產的連結可能斷裂
第二層風險更隱蔽,藏在鏈上和鏈下的銜接處。RWA 的整套邏輯建立在一個關鍵假設上:鏈上那枚代幣,真的對應著鏈下一份真實、足額的資產。可是這個對應關係本身,是靠發行方、託管方和一整套法律安排撐起來的,並不是區塊鏈本身能保證的事。
這代表如果發行方虛報了背後資產、或託管環節出了問題,鏈上代幣和鏈下真資產之間的連結就可能斷裂。一旦斷裂,你手上看起來資產雄厚的代幣,實際上可能只剩一個沒有實質支撐的承諾。所以買 RWA 不能只看鏈上那串漂亮的數字,更要看鏈下那份資產到底存不存在、由誰保證。區塊鏈能確保代幣的轉移和記錄是真的,卻管不到鏈下那份資產是不是真的,這道鏈上鏈下之間的縫,正是 RWA 最容易出事的地方。
別把敘事當成基本面
第三個容易踩的坑,是把 RWA 的宏大敘事誤當成某個具體項目的基本面。RWA 連接傳統金融和加密世界這個大方向確實很有想像力,但賽道前景好,跟你買的那個特定項目靠不靠譜,完全是兩回事。一個賽道再熱,裡面也一定有大量蹭熱度、講得天花亂墜卻沒什麼真材實料的項目。
我看過太多新手是這樣虧錢的:他們相信的是 RWA 賽道會起飛的大故事,但實際買進的,卻是一個只把 RWA 三個字貼在名字上、背後擔保和合規都說不清楚的項目。賽道的紅利,最終只會落到那些真正把資產和合規做扎實的項目身上,而不是灑給每一個蹭題材的人。所以判斷 RWA 項目時,我會刻意把對賽道的看好和對單一項目的評估分開,別讓對未來的樂觀,掩蓋了對眼前這個項目的審視。
RWA 最該查清楚的:擔保與託管
「那我要怎麼判斷一個 RWA 項目背後的資產是不是真的、可不可靠?」這一節是整篇最該記住的部分。前面說過 RWA 最容易出事的地方在鏈上鏈下的連結,而擔保與託管就是這個連結的核心。把這幾個問題搞清楚,你就避開了大半的雷。
先查發行方是誰、受不受監管
評估任何一個 RWA 項目,我會先問最基本的問題:這東西是誰發行的,發行方受不受監管。發行方等於整套擔保結構的源頭,如果連源頭都查不清楚、是個來路不明的匿名團隊,那後面所有關於資產真實性的承諾,可信度都要打上一個大問號。
受監管之所以重要,不是因為監管能保證穩賺不賠,而是因為一個願意接受監管、資訊透明的發行方,等於把自己放在被檢視、被究責的位置上,要定期揭露資訊、接受查核,造假的代價更高。相對地,一個刻意躲在監管之外、什麼都語焉不詳的發行方,就算把收益講得再漂亮,我也會非常謹慎。對新手來說,與其研究複雜的鏈上數據,先確認發行方的身份和合規狀況,反而是更基礎、也更有效的第一道篩選。
確認底層資產真實存在、有第三方證明
查完發行方,下一步是穿透到底層資產本身:那份號稱撐著代幣的真資產,到底是不是真的存在、足不足額。這聽起來理所當然,卻恰恰是最容易被略過的環節。一個負責任的 RWA 項目,通常會透過第三方託管機構保管底層資產,並定期提供獨立的審計或證明,讓外界能驗證鏈上的代幣確實對應著鏈下足額的真資產。
我會特別去找這幾樣東西:有沒有可信的第三方在託管資產、有沒有定期且獨立的審計報告、這些資訊是不是公開可查。如果一個項目對這些問題支支吾吾,只反覆強調自己背後有真實資產、卻拿不出任何可驗證的證明,那它所謂的真實資產,就只停留在口頭上。記住,在 RWA 這個賽道,可驗證比聽起來可信重要得多,能拿出獨立證明的項目,永遠比只會喊口號的值得信任。
搞懂出事時你的求償權在哪
第三個、也是最多人忽略的問題:萬一真的出事了,你手上這枚代幣,對那份真資產到底有沒有實際的求償權。這是把代幣化資產和一張空頭承諾區分開來的關鍵。理想的結構下,當底層資產出問題或發行方違約時,代幣持有人應該對那份資產享有清楚、可執行的權利。
但現實裡,很多 RWA 項目的法律結構相當模糊,你手上的代幣到底代表所有權、債權,還是只是對發行方的請求權,常常說不清楚。一旦結構不清,真出事時你可能會發現自己其實什麼都拿不回來。所以評估一個 RWA 項目時,我會把最壞情況下我能拿回什麼當成壓力測試。如果答案模糊、甚至沒人能給你清楚答覆,那不管它收益看起來多誘人,對我來說都太危險。誰擔保、誰託管、出事時我告得了誰,是我評估 RWA 的第一道關卡,沒有之一。
監管與營運摩擦:RWA 的隱形成本
「除了擔保和託管,RWA 還有什麼是新手容易看漏的?」答案是監管的不確定,以及傳統世界和區塊鏈世界硬接在一起時產生的摩擦。這些東西不像價格波動那麼顯眼,卻會實實在在影響一個項目能不能長期活下去。
合規與否直接決定項目生死
RWA 因為一隻腳踩在傳統金融、一隻腳踩在加密世界,天生就要面對比純鏈上項目複雜得多的合規問題。它牽涉到證券法、資產託管、投資人保護等一大堆傳統金融規範,而這些規範在不同國家、對不同類型的代幣化資產要求都不一樣,整個環境還在快速演變中。
這意味著合規與否幾乎直接決定一個 RWA 項目的生死。技術做得再好、收益看起來再漂亮,只要它在主要市場被認定踩了合規紅線,輕則被迫下架、限制服務,重則直接被關停,受傷最深的就是手上拿著代幣的散戶。所以我看 RWA 項目時,會把它對合規的態度當成重要訊號:一個願意把合規路徑講清楚、主動接受監管的項目,長期存活機率遠高於那些靠模糊地帶賺快錢的項目。
傳統系統與鏈上系統的銜接摩擦
第二種摩擦,來自兩套系統的硬碰硬。傳統資產的世界,跑的是銀行、券商、登記機構那一整套有自己節奏和規則的系統;區塊鏈則是另一套全天候、無國界運轉的邏輯。當 RWA 把這兩套接在一起時,銜接處難免產生各種營運摩擦。
舉個例子你就懂了:鏈上的代幣可以二十四小時瞬間轉移,但它對應的底層資產,比如一筆債券的結算、一份不動產的過戶,往往還是得照傳統系統的時間和流程走,這中間就有時間差和對接成本。再加上 KYC、出入金、跨境合規等環節,都讓 RWA 的實際運作比表面複雜。這些摩擦不會天天上頭條,卻是真實的成本和風險,可能影響你贖回資產的速度,甚至在極端情況下卡住資金。理解這點,你就不會天真地以為 RWA 在鏈上就等於可以隨時無痛變現。
新手該怎麼把監管當成篩選器
講了這麼多監管和營運的麻煩,新手到底該怎麼用?我的建議很簡單:把監管和合規當成正向的篩選器,而不是礙事的麻煩。在這個規則還在成形的階段,一個項目對合規越認真、資訊越透明,通常代表它越想把事情做長久,而不是來割一波就走。
具體落到操作上,我會優先選擇發行方身份清楚、受監管、資訊透明的項目,對那些講得天花亂墜、卻在擔保、合規這些關鍵問題上閃爍其詞的項目直接保持距離。這不是說受監管的項目就一定不會出事,而是在資訊嚴重不對等的市場裡,主動把不透明、不合規的選項排除掉,本身就是一種有效的風險管理。對剛入門的人來說,與其追那些收益最高、聽起來最性感的標的,不如先養成用合規和透明度做第一輪篩選的習慣,這會幫你避開絕大多數最明顯的坑。
新手該怎麼參與 RWA、放進配置的哪一塊?
「道理都懂了,那實際上我這個新手到底該怎麼參與、又該把 RWA 放在配置裡的哪個位置?」這一節把前面的判斷收束成一個能照著做的框架,幫你在心態、定位和下手檢查這三件事上擺正,再決定要不要動。
先擺正心態:它是配置選項,不是暴富工具
參與 RWA 之前,最該先調整的是心態。RWA 對新手最大的價值,是多了一種接觸傳統資產的管道、多了一個資產配置上的選項,而不是又一個能讓你一夜翻身的暴富工具。前面講過,像代幣化美債這類產品主打的是相對穩健的收益,本來就跟價格翻倍的想像不在同一頻道。
如果你帶著炒幣的期待進 RWA,期待它像迷因幣那樣短時間暴漲,很可能會失望,甚至因為失望去追那些風險更高、號稱高收益的可疑項目,反而把自己推向更大的坑。把它理解成把傳統金融的穩健產品搬到鏈上,用看待配置工具、而不是看待彩券的心態去對待它,你的期待會更貼近現實,操作也會更穩。
把 RWA 放進配置裡的合理位置
心態擺正之後,下一個問題是定位:RWA 在你整體配置裡該占什麼角色。我的看法是,不同類型的 RWA 適合放在配置裡不同的位置,不能一概而論。像代幣化美債這種相對穩健、收益清楚的產品,比較適合當成配置裡偏穩的一塊,放一部分你希望相對安穩生息的資金。
而代幣化房地產、私人信貸這類報酬較高、但風險和複雜度也更高的產品,就比較接近進攻性的配置,該用你能承受波動和損失的那部分資金去參與,占比要控制好。我自己的原則是,不管哪一類 RWA,都不會把它當成保命的避險部位,因為它終究帶著底層資產和鏈上鏈下連結的風險。把穩健型 RWA 當成穩健配置的一環、把高收益型當成需要謹慎控制比例的進攻部位,你對它的期待和風險承受就會比較匹配。
下手前過一遍的自我檢查清單
最後,不管你最終決定參與哪一類 RWA、投入多少,下單前我都會建議你把下面這幾個問題快速過一遍,免得被高收益的數字或熱門賽道的氣氛沖昏頭:
- 這個項目的發行方是誰?受不受監管、資訊夠不夠透明?
- 代幣背後那份真資產到底是什麼?有沒有第三方託管和獨立證明?
- 萬一出事,我對那份真資產有沒有清楚、可執行的求償權?
- 我是把它當成穩健配置,還是能承受波動的進攻部位?比例會不會放太重?
這四個問題你都答得出來、答案也讓你安心,再決定要不要動作,會比看著一個漂亮的收益率就衝進去穩得多。RWA 是值得長期關注的方向,但它安不安全,從來不在真實世界資產這幾個字本身,而在背後的擔保、託管和合規這些你看不到、卻必須主動查清楚的細節。判斷的品質,往往不是來自你追得多快,而是來自你下手前有沒有先把這些問題問清楚。
結語
這篇帶你從頭看懂了 RWA——真實世界資產代幣化,就是把美債、房地產、私人信貸這些現實資產搬上鏈,讓它們能被更低門檻地持有與交易。2026 年它靠著規模快速成長、傳統機構認真進場和監管逐漸明朗,成為最被看好的敘事之一,這部分的機會是真實的。但機會大從來不等於沒風險:代幣化不會消除底層資產的風險,鏈上代幣和鏈下真資產的連結可能斷裂,擔保、託管和合規才是真正決定一個項目可不可靠的關鍵。所以與其被真實世界資產這幾個字沖昏頭,不如把它當成多一種資產配置的選擇,優先選受監管又透明的項目,下手前先查清楚誰擔保、誰託管、出事時你告得了誰。把它的長期願景和眼前項目的基本面分開,你才能在這波 RWA 大敘事裡,抓住機會、又不踩進那些被忽略的坑。


