

你是不是每到非農、CPI 公布那幾天,就看著幣價忽上忽下,卻搞不懂這些美國數據干幣圈什麼事?這篇不會教你預測行情,而是先帶你搞懂幣價為什麼跟著美國數據走、非農 CPI 和 FOMC 各自看什麼、沃什又是誰,再破除「降息一定利多」這類誤解,最後教你把宏觀週變成優勢、而不是恐懼。
為什麼幣價要跟著美國數據走?
「加密貨幣不是去中心化嗎,干美聯儲什麼事?」這是新手最常見的困惑,答案其實只有一個關鍵字:資金。市場上的錢是鬆是緊、是多是少,最終都由美聯儲的利率政策決定,而比特幣這類資產,對資金環境的鬆緊又特別敏感。先把這條傳導鏈搞懂,後面所有的數據才會變得有意義。
利率決定資金鬆緊,錢往哪流
整條傳導鏈的源頭,是美聯儲手裡的利率。它透過升息、降息來調節市場上流通的資金量,等於是替全世界的美元資金定價。當美聯儲升息、縮表,借錢的成本變貴、市面上的錢變少,大家自然傾向把資金放回相對安全的地方,例如定存、公債;反過來,當它降息、放水,錢變便宜也變多了,才會有大量閒置資金願意去尋找更高的報酬,流向風險較高的資產。
你可以把它想成水龍頭:美聯儲開大水龍頭,市場到處都是錢,連高風險的角落都會被灌滿;它把水龍頭關小,最先乾涸的,往往就是那些最邊緣、最投機的池子。錢的成本和多寡,直接決定了有多少資金願意去冒險,這就是宏觀能撼動幣價最根本的原因,也是為什麼一個遠在美國的利率決定,能讓你手機裡的幣價忽上忽下。
比特幣目前更像「風險資產」
這一點對新手特別重要,請務必記牢:比特幣雖然常被冠上「數位黃金」的名號,但在現階段,它的價格走勢更像科技股那種典型的風險資產,而不是危機時能保命的避風港。名號是行銷敘事,走勢才是市場的真實投票。
實際數據也支持這個判斷:比特幣和納斯達克這類科技股指數的相關性一直很高,每逢市場大跌就往上跳。這代表當宏觀環境轉向收緊、市場切換到避險模式時,比特幣往往跟著股市一起被賣,而不是像黃金那樣逆勢上漲。所以與其把它當成避險工具,不如把它理解成一個「對資金環境特別敏感、波動又更大的風險資產」。當你接受了這個定位,你就會明白:宏觀面一收緊,承壓的不只是美股,比特幣同樣會被掃到,而且常常跌得更兇。
非農與 CPI:影響的是「降不降息」的預期
那麼非農(就業數據)和 CPI(消費者物價指數,也就是通膨)為什麼重要?因為它們正是美聯儲決定利率走向最核心的兩個依據。美聯儲的任務簡化來看,就是一手顧通膨、一手顧就業,而這兩份數據,剛好就是它判斷該收緊還是放鬆的溫度計。
簡單說:當通膨高、就業強,代表經濟還很熱,美聯儲就更有理由維持高利率、甚至態度更鷹;而當數據開始轉弱,市場才會預期它可能要降息來救經濟。關鍵在於,金融市場是「提前反應預期」的,不是等政策真的落地才動。所以這些數據一公布,只要它和市場原本的預期有落差,對未來利率的押注就會瞬間重新洗牌,幣價也就先動了。你看到的那些暴漲暴跌,很多時候並不是對數字本身反應,而是市場在重新定價一件事:接下來,錢到底會更鬆,還是更緊?
三大數據怎麼看?非農、CPI、FOMC 各自的角色
「那這三個名詞,我到底該分別怎麼理解?」與其把它們混成一團宏觀數據,不如一個一個拆開看清楚。這一節幫你把非農、CPI 和 FOMC 各自的角色定位出來,你才知道每逢哪個日子、該特別留意什麼。
非農:景氣冷熱的就業溫度計
非農就業數據,全名是「非農業就業人口」,通常在每個月的第一個週五公布,是市場用來判斷美國景氣冷熱最即時的指標之一。它告訴你上個月美國新增了多少工作機會、失業率是高是低,數字背後反映的,是整個經濟引擎到底還轉得順不順。
對幣價來說,非農的意義在於它會牽動降息預期。一般直覺會覺得就業強是好事,但在市場眼裡卻不一定:就業太強、薪資漲太快,反而可能讓美聯儲擔心通膨壓力,傾向把利率維持在高檔,這對風險資產不見得有利;反過來,就業明顯轉弱,雖然代表經濟在降溫,卻可能讓市場開始押注降息,對幣價反而是個刺激點。正因為這種「好不一定好、壞不一定壞」的特性,新手最容易在非農公布的當下看錯方向,與其賭它的解讀,不如先知道這天波動會放大。
CPI:通膨高低的物價照妖鏡
CPI 是消費者物價指數,白話講就是衡量一般人日常生活的東西到底漲了多少,是市場觀察通膨最重要的一份報告。通膨之所以牽動一切,是因為它直接決定了美聯儲能不能、敢不敢降息:通膨壓不下來,再想救經濟也很難貿然放水。
所以每次 CPI 公布,市場真正在看的不是物價漲了幾個百分點這個絕對數字,而是它跟先前預期之間的落差。如果通膨降得比預期快,市場會立刻燃起降息的希望,風險資產容易跟著反彈;如果通膨頑固、降不下來甚至反彈,原本對降息的期待就會落空,資金傾向退場避險,比特幣這類資產就容易承壓。CPI 公布的那一刻,往往是宏觀週裡波動最劇烈的時間點之一,因為它幾乎一錘定音地影響了市場對未來幾個月利率路徑的想像。
FOMC:真正握著利率方向盤的會議
如果說非農和 CPI 是「線索」,那 FOMC 就是「答案揭曉」。FOMC 是美聯儲底下的聯邦公開市場委員會,固定一段時間開一次會,會中決定要不要調整利率,會後還會由主席召開記者會說明想法,這是真正握著利率方向盤的場合。
對市場而言,FOMC 的看點往往不只是這次升不升、降不降息,更在於它對未來的「指引」,也就是美聯儲怎麼描述接下來的政策路徑。很多時候利率本身沒動,但主席記者會上的一句話、對通膨或就業的措辭微調,就足以讓市場情緒翻盤。對新手來說,FOMC 開會日和主席發言這兩個時間點,幾乎可以視為宏觀週的最高警戒時刻,因為這是市場一次性消化大量政策訊息、最容易出現雙向插針的場合。
沃什是誰?為什麼他是市場新變數
「換個美聯儲主席,真的有差這麼多嗎?」有,而且差很多。利率的方向盤換了人握,本身就是一件大事,更何況新任主席沃什的風格還帶來一些新的不確定性。這一段幫你看懂他是誰、又為什麼值得你在這段時間多盯一眼。
新任主席,等於新的政策風格
先講背景:美聯儲主席對利率政策有著舉足輕重的影響力,他的態度偏鷹(傾向緊縮、壓通膨優先)還是偏鴿(傾向寬鬆、保就業優先),會直接牽動整個市場對未來資金環境的預期。可以說,誰坐在這個位子上、抱著什麼樣的政策哲學,就決定了未來這幾年資金的大方向。
如今這個位子換了人,由凱文·沃什(Kevin Warsh)接任,等於方向盤換了一位新的駕駛。他曾在多年前擔任過美聯儲理事,市場對他並不陌生,但「擔任過理事」和「親自掌舵主席」終究是兩回事。在他這一任的真實立場、決策節奏被市場充分理解、充分定價之前,他的每一次公開發言、每一場記者會,都可能成為新的波動來源。對幣價而言,這種「還沒被讀懂」的階段,本身就是一種需要留意的風險。
他的溝通風格,可能放大短期波動
沃什上任後一個受到關注的焦點,是他對市場慣用的政策溝通方式,態度似乎和前任有所不同。市場過去這些年已經習慣美聯儲提供相對清晰的前瞻指引,等於有一個可以參照的「錨」;而外界對沃什的解讀是,他的溝通風格可能更精簡、更不愛把話講死,傾向保留更多臨場判斷的空間。
這裡要特別提醒:關於他具體會怎麼調整溝通方式,目前多半還停留在市場解讀和推測層面,不是已經板上釘釘的事實,你不必把任何單一說法當成定論。但即便如此,邏輯是清楚的:一旦市場習慣的那個「錨」變得模糊,短期內大家容易因為失去方向感而反應過度,資金傾向先去槓桿、先避險,對比特幣這類風險資產自然形成壓力。我自己的看法是,在新主席的風格還沒被市場讀懂之前,與其去猜他到底偏鷹還偏鴿,不如先把自己的風險顧好。
與其猜他的立場,不如盯市場的反應
面對一位風格還在被市場摸索的新主席,新手最該避免的,就是把大量精力花在預測他下一步偏鷹還是偏鴿。說實話,連專業機構都在反覆修正對他的判讀,新手去賭這個,勝率並不會比擲骰子高多少。更實際的做法,是把注意力從「猜他想什麼」轉到「看市場怎麼反應」。
怎麼做?很簡單,在他公開發言、FOMC 記者會這些時間點,先別急著替他的話下定論,而是觀察市場用真金白銀投出的票:美元走強還是走弱、美債殖利率往哪走、風險資產是被搶還是被賣。市場的即時反應,往往比任何文字解讀都更早、也更誠實地告訴你資金正在怎麼重新定位。新主席帶來的不確定性是客觀存在的,但你應對它的方式,不該是加入猜謎大賽,而是退一步、看清楚牌桌上的錢正往哪邊流,再決定自己要不要動。
宏觀週前,新手該做的風險準備
「那真的遇到宏觀週,我到底該怎麼辦?」這一段不預測漲跌、也不告訴你該買還是該賣,只給你在數據公布前該做好的幾項準備。核心只有一個目標:別在高波動的時刻,把自己放在最脆弱、最容易被掃出場的位置。
先把行事曆上的關鍵日子標出來
最基本、卻也最容易被忽略的一步,就是先知道這一週、這個月有哪些重大數據要公布。很多新手是行情先暴動了,才回頭去查發生了什麼事,這時候往往已經來不及反應。把功課做在前面,你才有從容應對的餘地。
具體該盯哪些?固定鎖定三類:非農就業數據、CPI 通膨數據,以及 FOMC 利率決議與主席記者會。這些日子的前後,市場的波動和插針機率都會明顯升高。你不需要記住每一個細項,只要養成一個習慣:每週開始前,花兩分鐘看一眼這週有沒有上述這幾個大日子。把這些時間點標進你的行事曆,光是這個動作,就能讓你不至於在最容易劇烈震盪的時刻,毫無防備地重倉進場。知道風暴什麼時候來,你才有機會提前收帆。
高波動時刻,降槓桿、別重倉
數據公布的那一瞬間,價格常常會雙向劇烈插針,先往一個方向急殺、再瞬間拉回,這正是合約玩家最容易被強制平倉、掃出場的時候。很多人不是看錯方向,而是死在「方向最後對了,但中間那根插針先把他爆了」。
我自己在這種時間點來臨前,會主動做幾件事:降低槓桿、縮小倉位,遇到特別不確定的數據,甚至會先觀望、空倉等塵埃落定。原因很實在,這種時刻行情往往不是要給你判斷對錯的機會,而是先把上下兩邊的高槓桿都掃一遍,製造最大恐慌後再選方向。對新手來說,與其想著在這種行情裡抓住一波暴利,不如把心態調成「寧可少賺一段,也絕不要在插針裡被強制平倉出局」。能活著留在牌桌上,比賭對任何一把都重要。
看懂「預期」比預測數字重要
新手在宏觀週最常做、卻最沒效率的一件事,就是拼命想猜這次數據到底會是多少。但實際上,比起賭數字本身,理解市場「已經預期了什麼」要實用得多。因為金融市場是個提前反應的機器,很多時候在數據公布前,主流預期早就被消化進價格裡了。
關鍵的觀念是:行情往往不是對「數字的絕對好壞」反應,而是對「數字和預期之間的落差」反應。一個看起來很差的數據,如果比市場原本擔心的還要好一點,價格反而可能往上走;反之亦然。所以與其賭自己能猜中那個具體數字,不如把每一個宏觀數據日,都當成市場在提醒你「今天風險特別高」的訊號燈,然後把重心放在控制倉位、管理風險上。看懂這一層,你就會從一個追著數字跑的賭徒,慢慢變成一個懂得在風暴來臨前先繫好安全帶的人。
降息一定是利多嗎?破除幾個常見誤解
「只要美聯儲降息,幣價就一定會漲吧?」這是新手最常抱著、卻最容易害他們吃虧的直覺之一。宏觀和幣價的關係,遠比「降息=利多、升息=利空」這種一刀切的公式複雜。這一節幫你拆掉幾個最常見的誤解。
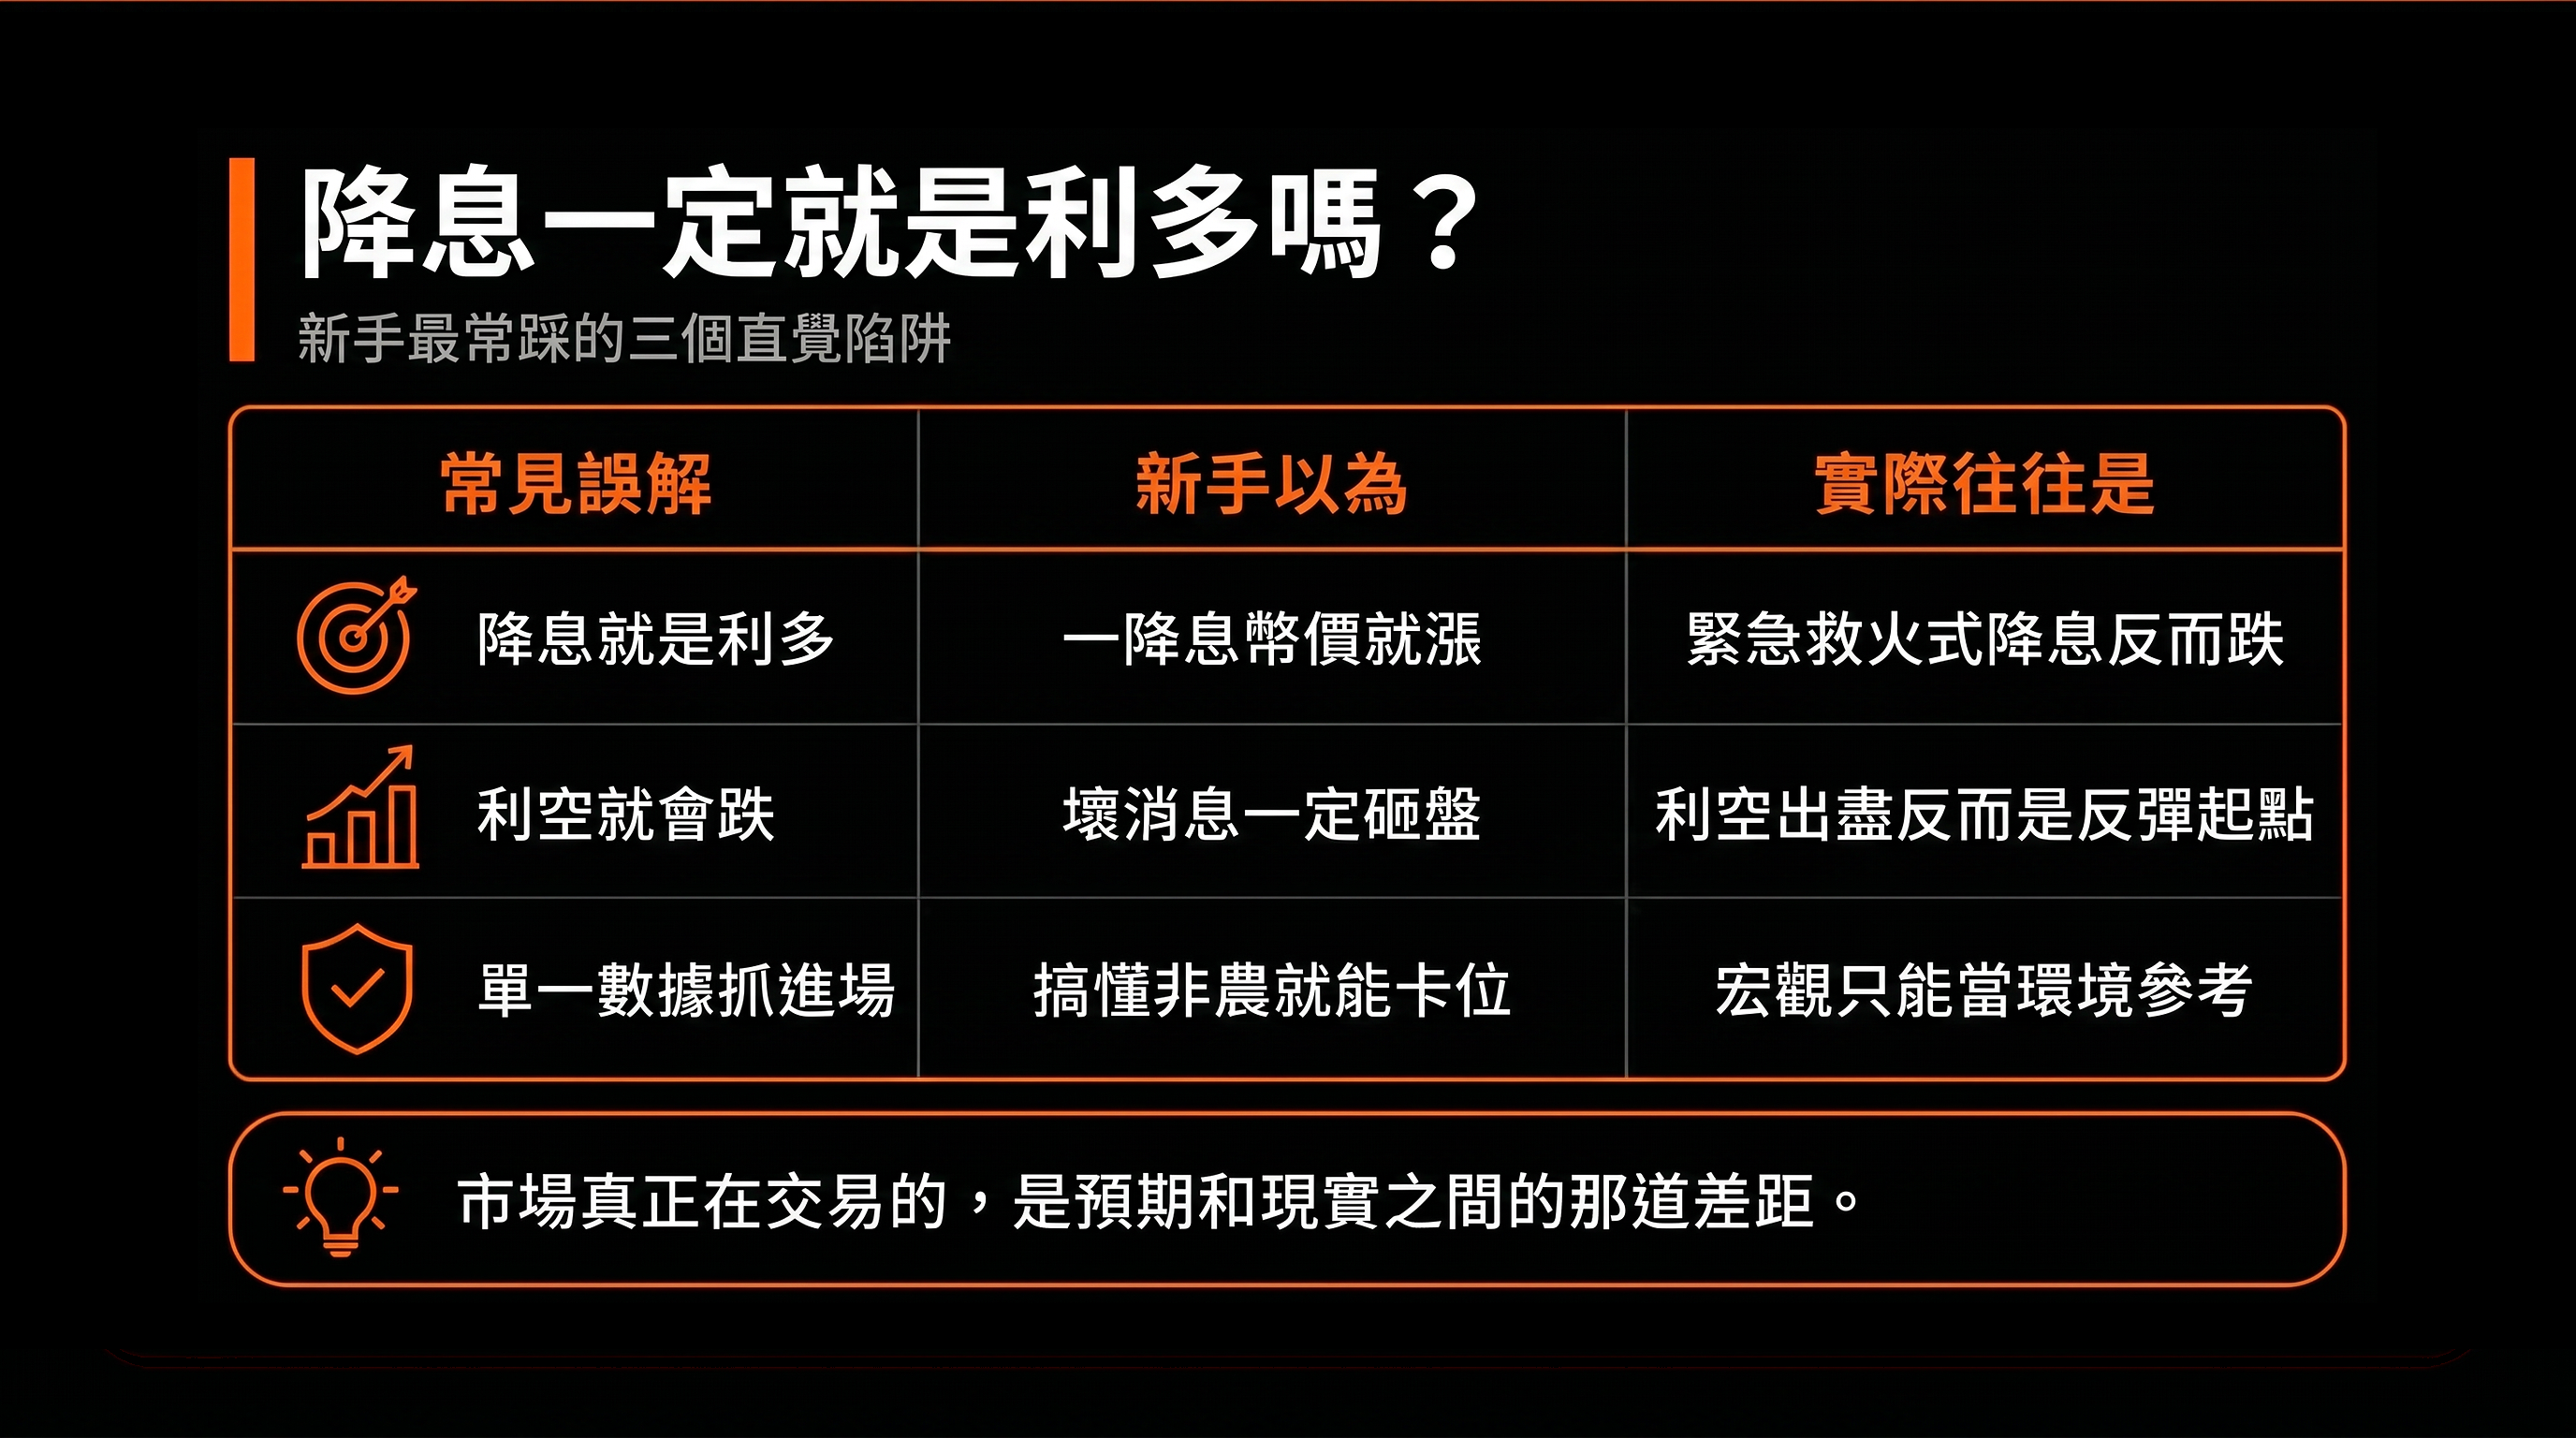
降息未必馬上利多,要看「為什麼降」
很多人把降息直接等同於利多,但這忽略了一個更重要的問題:美聯儲到底是「為什麼」降息。如果是因為通膨溫和回落、經濟軟著陸,美聯儲從容地調整政策,那這種降息通常確實對風險資產友善,因為它代表資金環境要轉鬆、又沒有大麻煩。
但還有另一種情況:美聯儲是因為經濟出了狀況、衰退風險升高,被迫緊急降息來救火。這種「壞消息式」的降息,市場反而可能解讀成「情況比想像中糟」,於是先恐慌性地拋售風險資產,幣價不漲反跌。所以下次再看到降息,別急著高興,先多問一句:這是經濟健康下的順勢調整,還是出事了的緊急救援?同樣是降息,這兩種背景對幣價的含義,可能是天差地別的。
利空出盡,反而可能是反彈起點
另一個常見的誤解,是看到利空數據就直覺覺得幣價一定會跌。但市場常常不按這個劇本走,反而出現所謂「利空出盡」的情況,也就是壞消息公布後,價格不跌反漲。這背後的邏輯,還是回到前面說的「預期」。
如果一個壞消息在公布之前,市場早就普遍預期到、甚至擔心得更嚴重,那麼當數據真的出來、結果沒有想像中那麼糟時,原本壓在市場上的那塊不確定性反而消失了,提前佈局的空單獲利了結,觀望的資金重新進場,價格就可能順勢反彈。這也是為什麼老手常說「買在謠言、賣在事實」。對新手而言,這個現象最大的提醒是:別把單一數據的好壞,和幣價的漲跌劃上簡單的等號,市場真正在交易的,是預期和現實之間的那道差距。
別把單一數據當成進場聖杯
最後一個要破除的,是想靠某一個宏觀數據抓到完美進場點的執念。新手常幻想:只要我搞懂非農或 CPI,就能在數據公布前精準卡位、賺一波。但現實是,宏觀數據對幣價的影響充滿了多重變數和情緒干擾,幾乎不可能被穩定地拿來當作短線進場的聖杯。
更務實的態度,是把宏觀數據當成「環境參考」而不是「進場訊號」。它幫你判斷的是現在資金環境大致偏鬆還是偏緊、這段時間風險是高還是低,而不是告訴你下一根 K 棒會往哪走。真正能讓你長期活下來的,從來不是某一次神準的數據解讀,而是穩定的倉位管理和風險控制。把宏觀當成幫你看清天氣的工具,而不是預測每一個浪頭的水晶球,你和市場的關係就會健康很多,也走得久很多。
把宏觀週變成你的優勢,而不是恐懼
「講了這麼多風險,那宏觀週對新手來說,難道只能是個提心吊膽的災難嗎?」當然不是。換個角度看,當大多數人都在宏觀週裡因為看不懂而恐慌、亂操作時,你只要比他們多一份準備和理解,這段時間反而能成為你的優勢。這一節幫你把心態擺正。
理解機制,焦慮就會少一半
人對未知的東西最容易恐慌。很多新手在宏觀週的焦慮,並不是來自虧損本身,而是來自「我完全不知道發生了什麼、為什麼幣價會這樣動」的那種失控感。而這篇從頭講到尾的傳導鏈,正是要幫你把這個未知變成已知。
當你理解了利率如何決定資金鬆緊、非農和 CPI 如何牽動降息預期、市場又是如何提前反應,你再看到數據公布後的劇烈波動,心裡就會多一層「喔,原來是市場在重新定價接下來的資金環境」的踏實感,而不是純粹的驚慌。這種理解不會讓你每次都猜對方向,但它會大幅降低你做出衝動操作的機率。光是把焦慮從「完全看不懂」降到「我大致知道在發生什麼」,你在宏觀週的決策品質,就已經贏過一大半的人了。
把波動當成提醒,而不是邀請
宏觀週的高波動,對不同心態的人意味著完全不同的東西。對賭性堅強的人,它像一張「快來下注、機會難得」的邀請函;但對想長久走下去的人,它更該被看成一個「請繫好安全帶」的提醒。這兩種解讀,會把你帶向截然不同的結果。
我的建議是,永遠選後者。當你把每一次數據公布、每一場 FOMC 都默認為「今天風險偏高」的提醒,你的本能反應就會是收緊防守、而不是加碼進攻。這聽起來很保守,但加密市場的殘酷之處就在於,能不能活得久,遠比能不能賭得大重要。那些被一輪輪宏觀波動掃出場的,多半不是判斷力最差的,而是把每次波動都當成邀請、一次次重倉去賭的人。把波動當提醒,你才有機會留到真正屬於你的機會出現。
宏觀週最該帶走的一張清單
講了這麼多原則,最後我把它濃縮成一張你每逢宏觀週可以拿出來快速檢查的清單。下單前、或者乾脆每週開盤前,花一分鐘把這幾個問題過一遍,比你盯著任何一根 K 棒都有用:
- 這週有沒有非農、CPI、FOMC 這類重大數據?我把日子標出來了嗎?
- 在數據公布的高波動時段,我有沒有疊加槓桿?能不能先降下來?
- 我現在的倉位,扛不扛得住一根雙向插針?最壞情況我能承受嗎?
- 我是在猜數字、賭方向,還是在理解市場已經預期了什麼?
這四個問題你都能誠實答出來,再決定要不要動、怎麼動,會比跟著數據頭條追漲殺跌穩得多。宏觀週真正考驗的,從來不是你預測得多準,而是你準備得多周全。把準備做在前面,你就能慢慢把這段別人最怕的時間,變成自己相對從容的優勢。
結語
這篇幫你把宏觀和幣價的關係從頭講清楚:利率決定資金的鬆緊,而比特幣現階段更像一個對資金環境敏感、波動又更大的風險資產,所以非農、CPI、FOMC 這些美國數據,才會牽動它的價格。新任主席沃什帶來的溝通風格變化,可能在他的立場被市場讀懂之前放大短期波動,但你應對的方式不該是加入猜謎,而是盯緊市場的真實反應。看宏觀週的重點,從來不是要你去猜數字、賭方向,而是先把重大日子標出來、在高波動時降槓桿控倉位、看懂預期比預測更重要,把風險準備做在前面。當大多數人還在恐慌時,多這一份理解和準備,宏觀週反而能成為你的優勢,而不是恐懼。


