

「Bybit は安全か、それとも機能が多そうに見えるだけなのか?」初めての取引所を選ぶ、または次の暗号資産取引所に乗り換える方が踏みがちな地雷は、UI 操作の不慣れではなく、特典・知名度・他人の推薦だけを見て、KYC(本人確認)、手数料構造、本物の URL、セキュリティ設定、そして自分が本当に何をしたいかを見落とすことです。この記事では Bybit があなたに合うかをまず判断し、次にどこで間違いやすいかを整理します。
Bybit は安全?プラットフォームリスクと操作リスクを分けて見る
「Bybit は安全かと尋ねるとき、本当に心配しているのはどちらのリスク?」一部はプラットフォーム側の公開情報や資産透明性に関するもの、別の一部は偽 URL、偽カスタマーサポート、アカウントセキュリティ設定の不足によるものです。リスクを分けて見れば、どこを優先的に確認すべきかが分かり、ただ漠然と「安全か」と問うだけでなくなります。
プラットフォーム側の安全性、初めてはどの公開シグナルを見るか
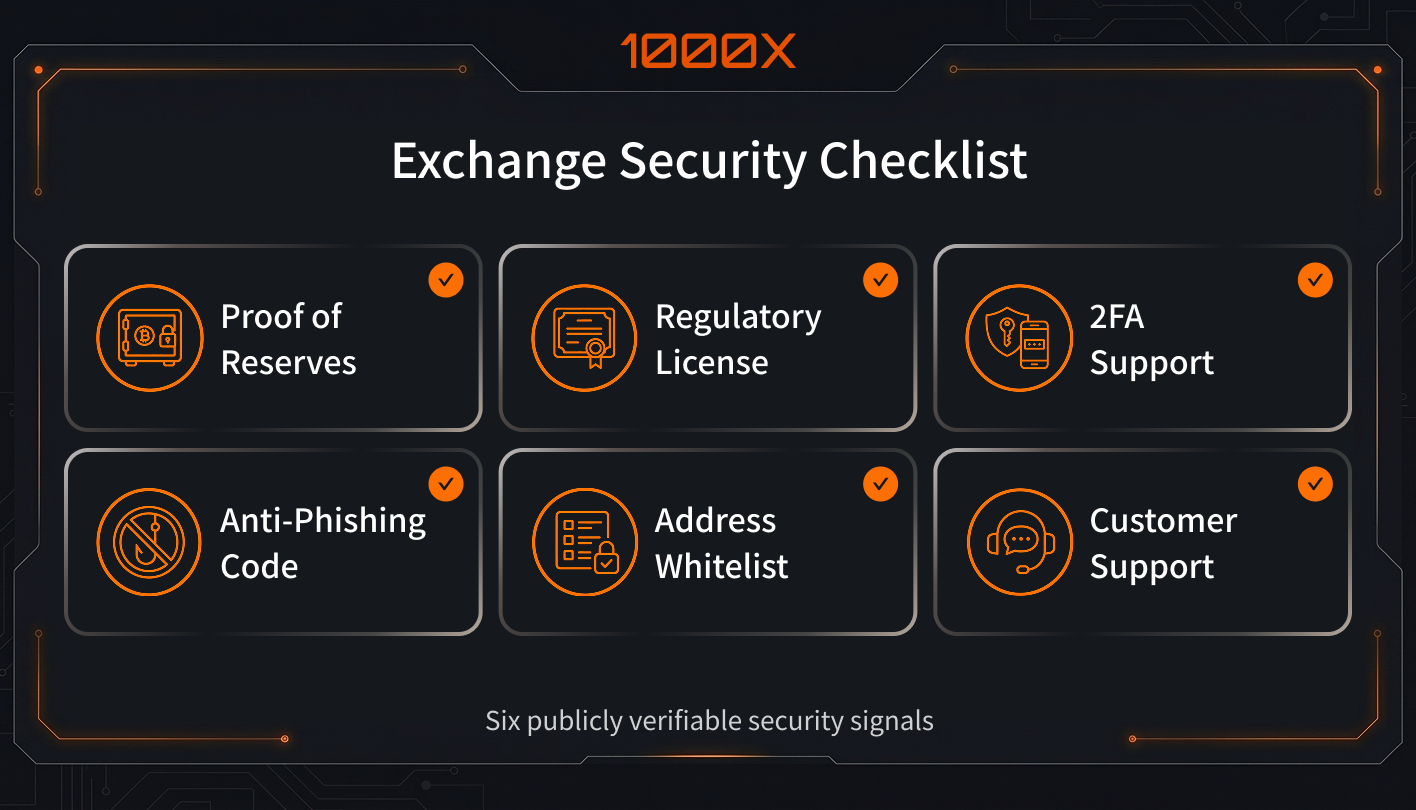
Bybit は安全か?私はネット上の「使いやすい」「多くの人が使っている」という一言から判断しません。私がまず見るのは、プラットフォームが重要情報を公開し、ユーザー自身が検証できるかどうかです。これは口コミより判断価値があります。私が確認する公開シグナルは例えば——
- 資産の透明性:Bybit は準備金証明と準備比率ページを公開しており、自分のアカウント資産が監査に含まれているかを確認する説明もあります。受動的にプラットフォームの主張を信じるしかない状況にはなりません。
- 手数料ルールが明確か:取引手数料は商品タイプと VIP レベルで異なり、公式が継続的に更新する料率説明があります。手数料が明確かどうかは、長期利用できるプラットフォームかの判断に直接影響します。
- セキュリティメカニズムが公開され、操作可能か:アンチフィッシングコード、アカウント強化、よくある詐欺判別ガイドなど、公式ドキュメントと操作ガイドがあります。プラットフォームが少なくともリスクシナリオを明示しており、ユーザーに「自分で気をつけて」と丸投げしていないことの表れです。
ただし、これらの公開シグナルは第一層の判断に役立つだけで、プラットフォームが「絶対安全」を意味するわけではありません。間違いが起きやすいのは、次のステップでどうログインし、URL をどう識別し、セキュリティ設定をどうするかです。
初心者が最も遭遇するリスクは、実はアカウントと URL の検証
Bybit が安全かを考えるとき、多くの人は「プラットフォームが破綻するか」を想像しますが、初心者がより頻繁に踏むのは、自分のアカウント検証・メール判断・URL 識別の方です。間違いが起きやすいのは取引ボタンではなく、ログイン前、メール受信時、リンクをクリックする前のその一瞬の判断です。
私が初心者にまず伝える 3 つのこと。第一に——検索結果、グループリンク、DM から直接ログインしない。あなたが Bybit にアクセスしているつもりでも、実は偽サイトに誘導されている可能性があるからです。第二に——メールや SMS を受け取ったときは、ロゴやデザインが似ているかだけで判断せず、本文にあなたが設定した「アンチフィッシングコード」があるかを確認してください。正式なメッセージにはこのコードが必ず表示され、欠けていたり間違っていれば警戒すべきです。第三に——少なくとも 2FA を有効化し、定期的に端末ログイン履歴を確認する。
なぜ「安全か」を他人のレビューや紹介コードだけで判断してはいけないか
初めて Bybit を調べる人は、レビューやコミュニティの書き込みを見たり、Bybit 紹介コードに直接惹かれることが多いです。これらの情報を完全に無視するわけではありませんが、私は安全判断の主軸にはしません。理由はシンプルで——レビューは他人の利用状況を反映するだけで、紹介コード自体には宣伝インセンティブがあります。
Bybit が本当に安全かを判断するとき、私がまず見るのは、プラットフォームが検証可能なセキュリティ情報——準備金証明、アカウント安全ガイド、そして自分で 2FA・アンチフィッシングコード・信頼端末管理を有効化できる機能——を公開しているかです。これらこそ自分で能動的に確認・設定できる項目で、それらが揃って初めて他人の口コミではなく自分の判断軸ができます。
レビューや紹介コードは「参考入口」として見ても構いませんが、「安全結論」にしないこと。初心者が踏みがちな失敗は、特典を取れなかったことではなく、他人の体験を早く信じすぎて、URL 検証・アカウント保護・手数料ルール・機能制限など、本来先に確認すべきものをスキップすることです。
初めての取引所選び、Bybit が自分のニーズに合うかをまず判断する
「初めての取引所を選ぶとき、ブランドの大きさを先に見るべきか、それとも自分が何をしたいかを先に見るべきか?」買って時々出金したいだけの人と、先物をやりたい・キャッシュバックを気にする・カードで支払いたい人とでは、判断軸が全く違います。このセクションではまずニーズを機能に紐づけて、使い始める前に機能リストに振り回されないようにします。
買うだけの人なら、Bybit でまず見るべき基本条件
買うだけで先物や高度な機能はすぐに使わない人なら、私は UI の美しさより、まず 4 つの基本条件を見ます。一つ目は KYC(本人確認)がスムーズに完了できるか。Bybit は現在、少なくとも Standard レベルの個人認証をほとんどの商品・サービスの必須条件としているため、認証が通らないと多くの機能が使えません。
二つ目は入金経路が理解できるか。Bybit は現在、暗号資産入金・ワンクリック購入・法定通貨入金・P2P 取引をサポートしていますが、初心者にとって最重要なのは機能の多さではなく、理解できて完遂できる一本を選ぶことです。
三つ目は、自分が買うのは現物であり先物に誤って触れないこと。公式は現物取引と先物/契約取引を明確に分けています——単純に買いたいだけなら、現物エリアに留まり、最初から高リスク商品に行かないこと。
四つ目はセキュリティ設定を先に揃えること。Bybit の初心者フローも本人確認と高度な保護を前段に置いており、この順序自体が参考になります。買うだけの人なら、認証・入金方法・取引エリア・セキュリティ保護を先に確認するほうが、特典探しより重要です。
Bybit Card が気になるなら、自分が本当に使うかを先に確認する
Bybit Card については、私はまずキャッシュバックを見るのではなく、実際に使うシーンがあるかを確認します。これは本質的に取引所の資金を日常消費・一部 ATM 引き出し・Apple Pay や Google Pay などの支払いツール紐付けに使えるカードです。なお、カードは現在一部の国・地域のみ提供されています。
私が確認するのは数点。第一、本当に消費に使うのか、それとも「カードがあるほうが完璧」と感じているだけか。普段は買って放置するだけで支払いをほとんどしないなら、カードはあなたにとって優先機能ではないかもしれません。第二、お住まいの地域でその方式が使えるか、つまりカード種・対応地域・対応の数字ウォレット・手数料を先に確認する。一部の方式は実体カード対応、一部は仮想カード中心で、Apple Pay/Google Pay の対応もカード方式で変わります。第三、これがプリペイドカード方式で通常のクレジットカードではないことを把握する。ATM・海外利用・通貨換算手数料や限度額も地域ごとのルールを確認しましょう。
Bybit Card が気になるなら、本当に問うべきは「申請できるか」ではなく「私は本当に使うのか、私の地域でサポートされているか、使った後に直接出金より楽になるのか」。この 3 点をまず整理してから、カードのキャッシュバックを見るほうが、順序として自然です。
紹介コードに惹かれた人は、何をスキップしてはいけないか
Bybit 紹介コードを見て関心を持った方には、まずこう伝えます——紹介コードは入口であって、この取引所を使うべきかの答えではない。Bybit 公式の推薦メカニズムはもともと、登録・入金・取引タスクと後続報酬に紐づいているため、紹介者はキャッシュバックを優先して語り、リスクの分解は後回しになりがちです。
むしろ先に見るべきは——まず、手数料と総コストが許容範囲か。取引手数料、出金手数料、各商品の料率構造は一つのキャンペーンで覆い隠せず、長期的に影響するのは利用コストです。次に、セキュリティ設定と利用ニーズを先に整理する。これらは紹介コードでは代替できません。
Bybit の手数料はどう見れば、安く見える数字に騙されず総コストを把握できるか
「手数料は数字一つを見れば足りると思っていませんか?」Bybit の費用は一種類ではなく、取引手数料は商品と VIP レベルで異なり、出金にも固定費とチェーン別の差があります。表面の料率だけ見ると実コストを過小評価しがちです。このセクションでは「安く見える」と「本当に安い」を区別する材料を整理します。
取引手数料・出金手数料・チェーン切替コストを分けて見る
手数料に関する私の経験は——取引手数料の数字だけ見てはいけない、ということです。あの 0.1% の手数料率…
多くの初心者は Bybit の手数料を見るとき、取引ページの料率だけを凝視しますが、実際に総コストに影響するものは一つではありません。Bybit 公式は費用を明確に分けています——取引手数料は注文約定時に発生し、現物・先物・オプションで異なり、Maker/Taker や VIP レベルにも左右されます。非 VIP の例では、現物は 0.1%、無期限と先物の Taker は 0.06%、Maker は 0.01% です。
二つ目は出金手数料。Bybit のオンチェーン出金は通貨とチェーンごとに固定費を取り、これは出金額に比例せず、毎回 coin + network の組み合わせで決まります。同時に最低出金額もページに表示されます。つまり、小額を出すほど、固定費の比率は実感として大きくなります。
三つ目は最も見落とされやすい——チェーン切替コストとチェーン選択リスク。同じ通貨でも異なるチェーンを通ると、手数料・着金時間・サポート状況が異なります。Bybit も警告しています——入金や出金でサポート外のチェーンや方式を選ぶと、資産が反映されない、最悪の場合は永久損失の可能性があると。
現物が安く見えても、総コストが低いとは限らない理由
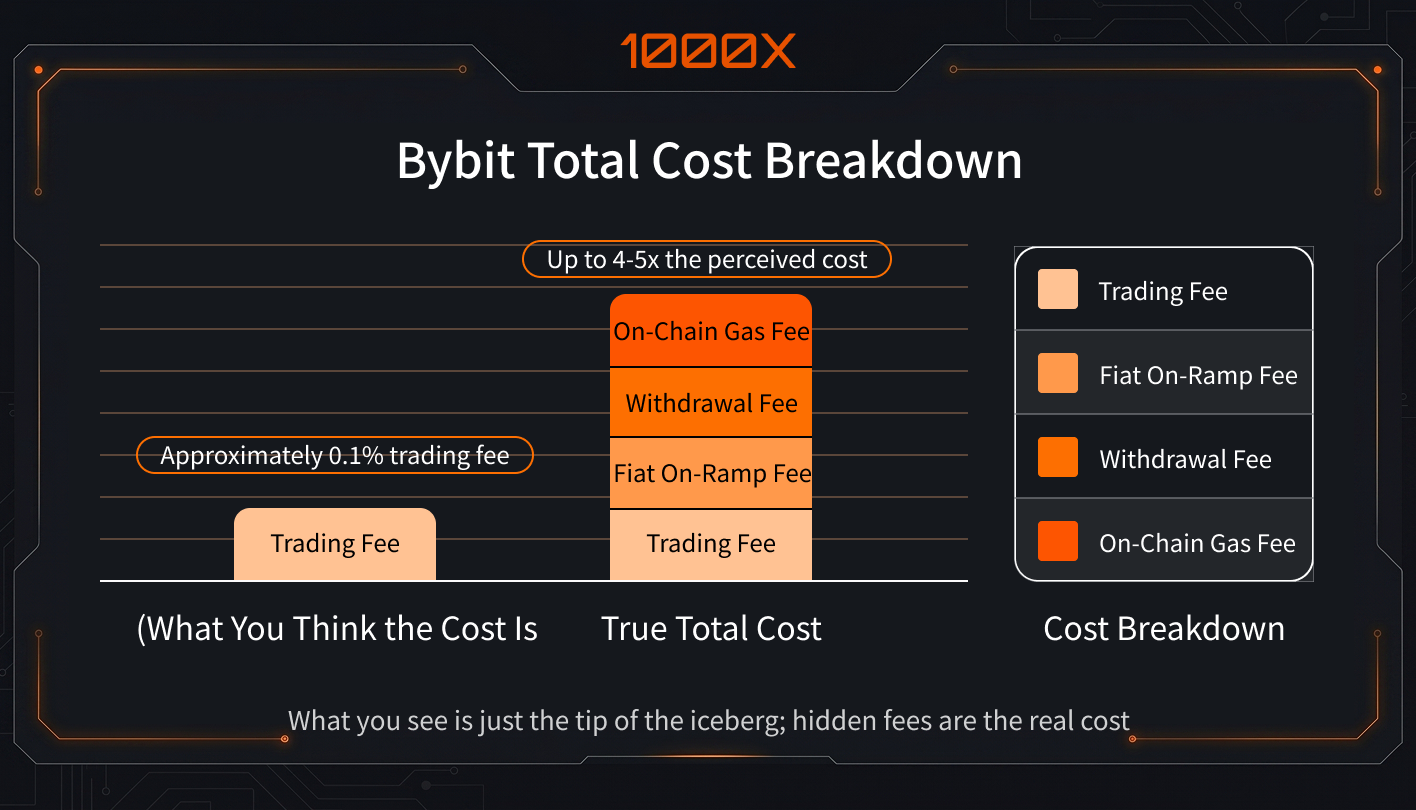
多くの人は Bybit の手数料を見て、現物の料率に惹かれ、「高くなさそうだからコストも低いはず」と感じます。しかし私はそのマス目だけで判断しません。現物取引手数料は総コストの一部にすぎないからです。Bybit 公式の料率構造を見ると、一般口座の現物取引手数料は最大 0.1% です。それはあくまで約定時に支払う取引手数料で、その後の出金手数料、購入経路の手数料、成行注文時のスリッページは含まれていません。
初心者が誤判しやすいのは、毎回が「純粋な現物マッチング」の理想状況で買えるわけではない点です。例えば、ワンクリック購入のような法定通貨入口を使うと、Bybit 公式は明記しています——支払い方法によってサービス料が異なり、実費用は注文ページに直接表示される、と。つまり、現物の料率が低くても、その購入全体のコストが同じく低いとは限らないのです。
また、買った後に別のウォレットやプラットフォームに出金する場合は、固定の出金手数料とチェーン選択コストが発生します。Bybit も通貨ごと・チェーンごとに出金手数料と最低出金額が異なると明記しています。「買うときは安かった」だけ見て、後の移転コストを加味しないと、お得さを過大評価しがちです。まず約定手数料、次に購入経路、最後に出金とチェーン選択を合算してから、実際の総コストに近い数字が出ます。
どんな利用シーンが初心者に無駄な手数料を払わせるか
多くの初心者は Bybit の手数料を知らないわけではなく、取引手数料を知っていても他の場所でも手数料が発生していることを見落とします。無駄に手数料を払いやすいのは、高頻度取引者の複雑なシナリオではなく、「ちょっと買って、ちょっと送って、ちょっと出金するだけ」と思っているときです。
- 一つ目は、小額購入後すぐに出金する。オンチェーン出金は通貨とチェーンごとに固定費を取り、最低出金額もあります。金額が小さいと固定費の比率が露骨に大きくなります。
- 二つ目は、ワンクリック購入または法定通貨経路を直接使う。便利ですが、公式は支払い方法ごとにサービス料が異なり、一部には固定コストも加算されると明記しています。
- 三つ目は、送金前にチェーンと状態を確認しない。臨時にチェーンを切り替えたり、一部チェーンの停止に気づかなかったり、出金ページの通貨とチェーン情報を先に見なかったりすると、追加の処理コストや、最悪の場合は再実行が必要になります。
もう一つ見落とされがちなのは、残高を一度に全額出そうとして、出金手数料を計算に入れないケース。「入力金額=実受取額」方式を使うと、出金手数料を差し引かないまま残高超過エラーになる可能性があります。私のおすすめはシンプルで——購入前に支払い方法、出金前に固定費とチェーンを確認する、それだけです。
口座開設後にどのセキュリティ設定を先にやれば、偽サイトや偽サポートに騙されにくいか
「アカウントを開いたら、安心して使えるということ?」事故が起きるのは取引ボタンではなく、ログイン・メール受信・リンククリック・送金前の数秒です。このセクションでは複雑な理論ではなく、開設後に優先して完了すべきセキュリティ設定と検証アクションだけを話します。
まず 2 段階認証とアンチフィッシングコードを設定する
アカウント開設後にセキュリティ設定を一つだけやるなら、高度な機能を研究させず、まず 2FA とアンチフィッシングコードを設定するよう伝えます。理由はシンプルで——一方はログインと検証フローを保護し、もう一方は受信した公式メッセージの真偽判定を保護するからです。
2FA はパスワード以外にもう一つ動的検証のドアを追加します。パスワードが漏洩しても、第三者が直接ログインできるとは限りません。Bybit は明示的に、ログイン後すぐに Google 2FA を有効化するよう推奨し、紐付けたメールにも 2FA を併用することを勧めています。
アンチフィッシングコードは多くの初心者がその価値を過小評価しがちです。これは自分で設定する専用コードで、設定後 Bybit の公式 Email・SMS には必ずこのコードが表示されます。コードがない/間違っているメッセージを受け取ったら、すぐに止まり、急いでクリックしないでください。
まず 2FA を有効化し、次にアンチフィッシングコードを設定する。この 2 ステップが完了して、アカウントセキュリティの出発点が整います。後で出金・送金・他の設定を見るとき、リスクははるかに低くなります。
URL・SMS・カスタマーサポート連絡をどう検証するか
このセクションではまず一つの原則を覚えてください——内容を信じる前に出どころを検証する。偽メッセージは雑な作りではなく、むしろ公式に見えるからクリックを急がせるのです。Bybit 公式も検証ロジックを明確にしています——メッセージの内容だけでなく、出どころと検証コードを優先して見るべきです。
- まず出どころそのものを見る:Email は送信者アドレス、SMS は送信元、URL は完全なドメイン。前半部分が似ているかだけで判断しない。
- 次にアンチフィッシングコードを見る:すでに有効化しているなら、公式 Email や SMS にあなたが設定したコードが表示されるはず。
- カスタマーサポートは公式入口のみ:相手がサポートと名乗ったり、急かしてきたりしても、外部 DM や見知らぬリンクで操作しない。
メッセージに「今すぐログイン」「アカウント異常」「すぐ送金」「認証を完了して」など急かす言葉があれば、ハイリスクのシグナルとして扱います。必ずしも偽物とは限りませんが、こういう時こそそのまま従ってはいけません。公式アプリや公式サイトに自分でログインして確認してから決めましょう。
送金前の最終チェックリスト
送金前の最終チェックでは、「アドレスを貼ったか」だけでなく、リスクチェックリストとして見ます。事故が起きやすいのは、チェーン、Tag/Memo、最低金額、口座位置などの細部を漏らした時だからです。入金でサポート外のチェーンや方式を選ぶと、資産が反映されない可能性があります。
- アドレスは正しいか:前後数文字だけで見ず、コピペした後にもう一度照合する。
- チェーンは正しいか:同じ通貨でも複数のチェーンに対応していることがあり、間違えると反映されない可能性。
- Tag/Memo の要否:Bybit が明示する通り、Tag/Memo の要否は受取側のウォレットやプラットフォームのルールで決まる。漏れによる紛失は Bybit の責任ではない。
- 金額が最低額を下回っていないか:最低額未満の入金は反映されず返金もされない。出金にも最低額と固定費がある。
- 資金が「資金口座」にあるか:Bybit の出金は資金口座からのみ可能。統合取引口座や他の口座にあると、出金可能残高に表示されない。
さらに見落とされがちな点が 2 つ。第一に、そのチェーンが停止していないか——Bybit にはリアルタイムの入出金状況ページがあります。第二に、システムからリスク警告が出たら無理に送らない。公式は「これは通常、アドレスに潜在的なセキュリティリスクがある証拠で、強行すると拒否され、追加チェックが発動する可能性がある」と明記しています。送金前に 30 秒余分に確認するほうが、事後にトランザクションハッシュを追うより楽です。
Bybit Card・KYC・紹介コード、どれを先に見て、どれは急がないか
「口座開設してすぐにカード・特典・高度な機能が必要ですか?」基本のアカウント・セキュリティ・手数料ロジックを整理する前に、紹介コード・カードキャッシュバック・機能リストに気を取られる人が多いです。このセクションでは何が加点項目で、何が判断順序を奪うべきでないかを分けて見ます。
KYC は何の機能とフローに影響するか
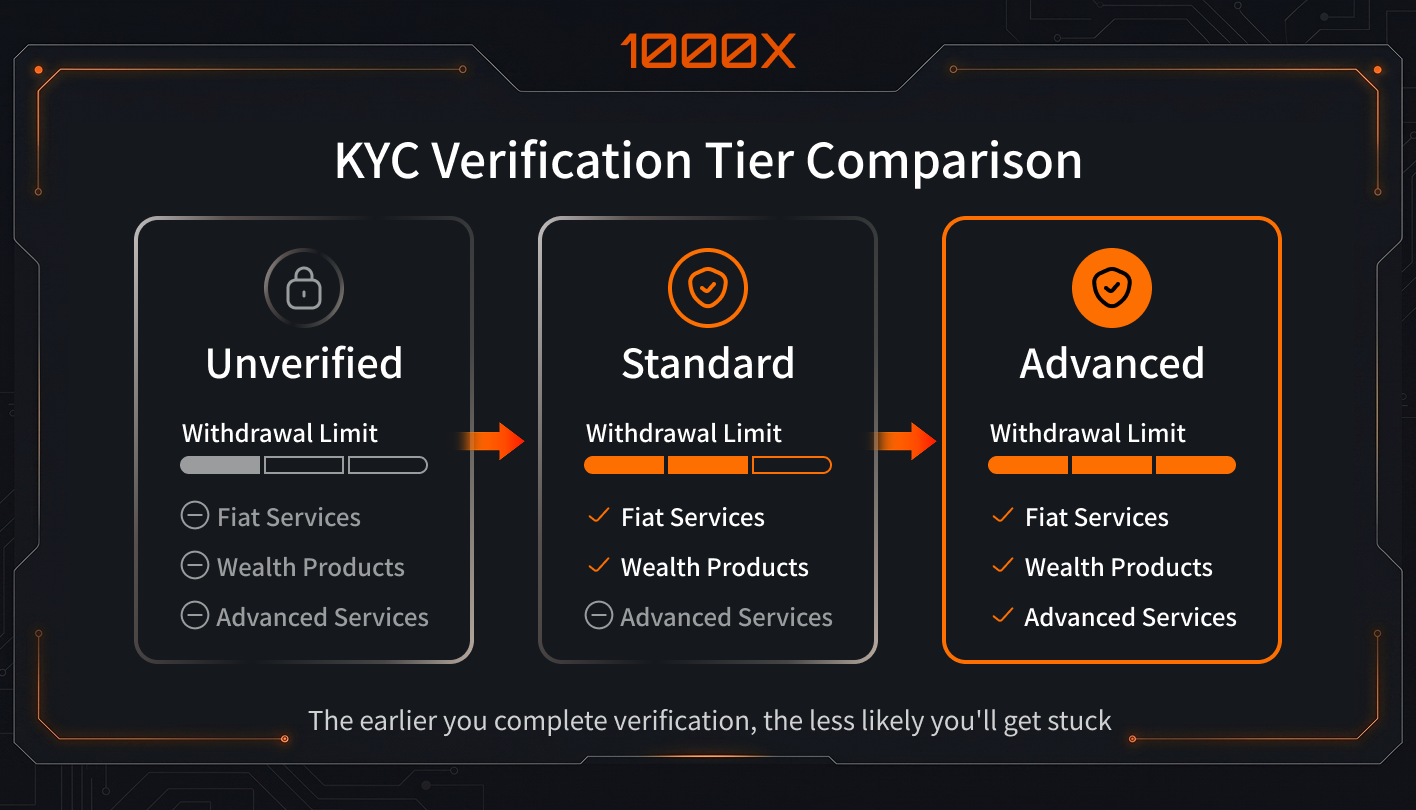
初心者の多くは、まず口座を作って、後で機能を補えばよいと思いがちです。しかし Bybit では KYC(本人確認)はオプションのおまけフローではなく、少なくとも Standard レベルの個人認証が、Bybit のすべての商品・サービスの基本前提条件と明示されています。
KYC が最も直接影響するのは 3 つ。第一に利用可能機能——法定通貨サービス、運用商品、一部のイベントや高度なサービスは認証状態に紐づきます。第二に出金限度額——公式情報によると、未認証口座の毎日の出金上限と、Standard / Advanced 認証完了後では大きく差があるです。
Standard 認証は主に本人証明、Advanced はさらに住所証明が必要で、全体処理時間は通常約 15 分ですが、最大 48 時間まで延びることがあります。初心者にとって、早めに KYC を完了させるほど、入金・出金・機能解放のときに足止めされにくくなります。
Bybit Card に向く人、向かない人
Bybit Card を見るなら、まずこれを「支払いツール」として判断するほうがよく、取引所本体の必須機能ではありません。公式は日常消費に使えるカード商品と位置づけていますが、カード種・申請可能地域・対応デジタルウォレット・手数料・キャッシュバック条件はカード方式と地域で異なります。
向く人:取引所の資金を日常消費に使う需要があり、Apple Pay / Google Pay や実物カードを使い、限度額・対応地域・手数料を先に把握してから申請するか決められる人。公式も一部カード方式での Apple Pay / Google Pay 紐付けに明示対応しています。
あまり向かない人:単純に買って長期保有したいだけで、普段は取引所資金を消費にほとんど使わない、あるいは居住地域がサポート外で、カードの限度額や手数料にも関心がない方。この場合、カードは今優先する機能ではなく、KYC(本人確認)、入金・送金・出金、セキュリティ設定を先に整えるのが順序です。
紹介コードは見てもいいが、何を覆い隠してはいけないか
最初に Bybit 紹介コードに惹かれた人にも、ダメとは言いません。ただ先にこう伝えます——紹介コードは特典の入口であって、プラットフォーム判断そのものではない。Bybit 公式の推薦メカニズムはもともと、登録・入金・取引タスク・カード申請などの報酬と紐づいているため、紹介者は自然にキャッシュバックを優先して語り、リスクの分解を後回しにしがちです。
紹介コードに覆い隠されてはいけないのは、まず手数料と総コスト——Bybit の取引手数料は商品タイプ、VIP レベル、さらには地域で異なり、実際の料率は本人確認完了後の個人料率ページが基準と公式が明記しています。次に、このプラットフォームの機能を本当に使うかどうか——コードを取った後に判断するより、先に整理するほうが賢明です。
紹介コードは見てもいいですが、順序を逆にしないこと。安定したやり方は——まず自分が使えるか・安全に使えるか・コストが合理的かを確認し、最後に特典が加点になるかを見る。さもないと、少しのキャッシュバックを得て、長期利用体験に影響する条件を見落とすことになります。
結論
Bybit が使えるか、自分に合うかは、紹介コード一つ、レビュー数本、あるいは「安全か」の一言で決められるものではない。この記事では最も重要な判断ポイントを先に整理し、踏みやすい地雷を避けられるようにしました。それでも情報量が多いと感じたら、自分のニーズを軸に少しずつ進めてください。


